Ödeme Tarihi Hatırlatma Uygulaması: Vade, Çek, Vergi ve SGK Tek Listede
Ödeme tarihi hatırlatma uygulaması, şirketinizin ödemekle yükümlü olduğu her vadeyi tek listede tutar: tedarikçi faturası, verdiğiniz çek, senet borcu, vergi, SGK primi, kredi taksiti, kira. Her vadeyi bir sorumluya bağlar, zamanı gelince ona hatırlatır, ödenmeyen kaydı yöneticiye taşır ve önümüzdeki haftaların nakit ihtiyacını gösterir. Uygulamayı şirketinize özel geliştiriyorum. Uygulama ödeme yapmaz, ödemenin hazırlanmasını ve takibini düzenler.
Bu işte sık karşılaşılan tuzak hatırlatmanın gelmemesi değil, yanlış kişiye ya da yanlış güne gelmesi. Vergi günü kanun maddesinden hesaplanınca kayıyor. Çekin parası üzerindeki tarihte hazırlanıyor ama hamil getirene kadar hesapta bağlı kalacağı unutuluyor. Vade listesi ile haftalık nakit tablosu iki ayrı dosyada duruyor. Aşağıdaki kurgusal ayda 180 kişilik bir üreticinin 65 vadesi var. Uygulama ayın 8’inde son haftanın açık vereceğini gösteriyor ve finans müdürü kararı ayın ilk vergi gününden 16 gün önce veriyor.
Hangi ödemeler aynı listeye girer?
Aynı listeye girmesi gereken şey, şirketin parasını belli bir günde hesaptan çıkaracak her yükümlülüktür. Türleri ayrı tutmak gerekir, çünkü vadeyi belirleyen şey, ertelenip ertelenemeyeceği ve “ödendi” sayılmasının kanıtı her türde farklıdır.
| tür | vadeyi ne belirler | ertelenebilir mi | “ödendi”nin kanıtı |
|---|---|---|---|
| Tedarikçi faturası | Fatura tarihi + sözleşmedeki ödeme süresi | Tedarikçiyle anlaşarak | Banka çıkışı ya da dekont |
| Verilen çek | Çekin üzerindeki düzenleme tarihi | Hayır, ancak hamil kabul ederse | Çekin bankadan ödendiği hareket |
| Senet (bono) borcu | Senedin vadesi | Hamil kabul ederse | Ödeme ve senedin geri alınması |
| Vergi ve SGK | Mevzuat ve GİB’in takvimi | Hayır (yalnız idare uzatırsa) | Tahsil makbuzu ya da banka çıkışı |
| Kredi taksiti, kira, leasing | Sözleşmedeki ödeme planı | Banka ya da kiraya verenle | Banka çıkışı |
Maaşı vade listesine koymam. Onu nakit tablosuna sabit bir çıkış olarak yazarım, çünkü maaşın gününü bordro belirler ve hatırlatmaya ihtiyaç duymaz. Abonelik ve lisans yenilemesinde soru “ödeyelim mi, iptal mi edelim” olduğu için onu ayrı anlattım: abonelik yenileme ve tekrarlayan gider takibi.
Türkiye’de ödeme takvimini ne belirler?
Vergi ve SGK günlerini uygulamaya kanun maddesinden hesaplatmam, Gelir İdaresi Başkanlığı’nın (GİB) ilan ettiği takvimden alırım. Sebebi şu: Katma Değer Vergisi Kanunu’nun 41. ve 46. maddeleri beyan için izleyen ayın 24’ünü, ödeme için 26’sını yazıyor. GİB’in beyanname verme ve ödeme süreleri listesi ise 149 sıra numaralı Vergi Usul Kanunu sirkülerine dayanarak KDV beyannamesinin izleyen ayın 28’inde verileceğini ve aynı süre içinde ödeneceğini gösteriyor. Kanundan hesaplayan bir araç beyanı dört, ödemeyi iki gün erken hatırlatır ve ekip yanlış güne alışır.
Aşağıdaki günleri 14 Ekim 2026’da birincil kaynaktan okudum: GİB’in o gün indirdiğim süreler listesinden ve SGK satırı için Sosyal Sigorta İşlemleri Yönetmeliği’nden.
| ödeme | son gün | kaynak |
|---|---|---|
| KDV beyannamesi ve ödemesi | Dönemi izleyen ayın 28’i | GİB listesi (VUK Sirküleri 149) |
| Muhtasar ve prim hizmet beyannamesi, aylık | İzleyen ayın 26’sı; vergi aynı süre içinde ödenir | GİB listesi |
| Damga vergisi beyannamesi, sürekli mükellef | İzleyen ayın 26’sı | GİB listesi |
| SGK primi (ayın 1’i–30’u çalışması) | Belgenin ait olduğu ayı izleyen ayın son günü | Sosyal Sigorta İşlemleri Yönetmeliği md. 108/4-a |
| Geçici vergi | Dönemi izleyen ikinci ayın 17’si (17 Mayıs, 17 Ağustos, 17 Kasım, 17 Şubat) | GİB listesi |
| Yıllık kurumlar vergisi | Hesap dönemini izleyen dördüncü ayın son günü | GİB listesi |
Sosyal Sigorta İşlemleri Yönetmeliği’nin mevzuat.gov.tr’deki konsolide metnini 14 Ekim 2026’da okudum; metne işlenmiş son bulduğum değişiklik 16 Mayıs 2026 tarihli Resmî Gazete’de (sayı 33255). Dört olgu daha uygulamanın kurallarını doğrudan belirliyor.
Aynı beyanname, iki ödeme günü. Muhtasar ve prim hizmet beyannamesi 26’sında verilir ve üzerindeki gelir vergisi stopajı aynı gün ödenir. Aynı beyannameyle bildirilen SGK primi ise ayın son gününe kadar ödenir. Bu yüzden uygulamada tek bir “muhtasar” satırı açmam, iki ayrı vade açarım.
Son gün tatile düşerse. Vergi Usul Kanunu’nun 18. maddesi son günü resmî tatile rastlayan sürenin, tatili izleyen ilk iş günü bittiğini söylüyor. Bono için Türk Ticaret Kanunu’nun 752. maddesi (778. maddeyle bonoya da uygulanır) aynı yönde: vadesi pazara ya da resmî tatile rastlayan senedin ödenmesi ancak tatili izleyen ilk iş günü istenebilir. SGK primi için aynı kaymanın birincil dayanağını bulamadım, o günü SGK’nın duyurusundan alırım. İdare süreyi sirkülerle ayrıca uzatabiliyor: 16 Şubat 2026 tarihli VUK-197/2026-3 sayılı sirküler, deprem bölgesindeki bazı mükelleflerin 2025 dördüncü dönem geçici vergi süresini 9 Mart 2026’ya uzattı. Takvimi yalnız kuraldan üreten bir araç bunu görmez.
Verdiğiniz çekin parası ne kadar bekler? Çek, Türk Ticaret Kanunu’nun 796. maddesine göre düzenlendiği yerde ödenecekse 10 gün, başka bir yerde ödenecekse bir ay içinde bankaya ibraz edilmelidir; süre, çekin üzerindeki düzenleme tarihinin ertesi günü başlar. Çek Kanunu’nun geçici 3. maddesinin 5. fıkrasına göre ise çekin üzerindeki tarihten önce ödenmek için ibrazı 31 Aralık 2028’e kadar geçersizdir (bu tarihi 4 Aralık 2025 tarihli 7566 sayılı Kanun 2025 sonundan 2028 sonuna uzattı). İbraz süresinin geçmesi de işi bitirmez: TTK’nın 799. maddesinin 2. fıkrasına göre çekten cayılmamışsa banka çeki ibraz süresinden sonra da ödeyebilir. Sonuç: verdiğiniz ileri tarihli çekin parası üzerindeki tarihte hesapta olmalı, ama hamilin çeki hangi gün getireceğini bilemezsiniz. Uygulama bunu şöyle işler:
- Çek bankadan ödenene kadar tutar “bağlı” sayılır; nakit tablosunda serbest para gibi gösterilmez.
- İbraz süresi (aynı yerde 10 gün, başka yerde bir ay) dolduğunda çek hâlâ bankaya gelmediyse kayıt kapanmaz, “ibraz süresi doldu, ödenmedi” durumuna geçer ve muhasebe bankayla teyit eder. Tutar bu sırada da bağlı kalır.
Mali tatil. 5604 sayılı Kanun 1–20 Temmuz’u mali tatil sayıyor. Son günü bu aralığa düşen beyanname verme süreleri, tatilin son gününü izleyen tarihten itibaren yedi gün uzamış sayılır (md. 1/2). ÖTV, BSMV, özel iletişim vergisi, şans oyunları vergisi ile gümrük idareleri, il özel idareleri ve belediyelerce tarh ya da tahsil edilen vergi, resim ve harçlarda mali tatil uygulanmaz (md. 1/7).
Bu günlerin her biri değişebilir. Uygulamada her tarih kuralının yanında kaynağı ve kimin girdiği yazar. Mevzuatı uygulama izlemez, takvimi muhasebe günceller.
Türkiye’de “vergi takvimi” ayda yaklaşık 6.600, “çek ibraz süresi” yaklaşık 1.900 kez aranırken “ödeme hatırlatma” yaklaşık 20 kez aranıyor (Google Ads Anahtar Kelime Planlayıcı’nın yuvarlanmış aylık ortalaması, 14 Ekim 2026’da çekildi, Ekim 2025–Eylül 2026); bu sorgular kural ve takvim soruları, araç aramaları değil.
Örnek bir ay: 65 vade, 180 kişilik bir üretici
Aşağıdaki şirket, tutarlar ve tarihler kurgusaldır, yöntemi göstermek için hazırladım. Örnek ay 30 gün sürüyor ve Pazartesi başlıyor. Hafta sonları ayın 6–7, 13–14, 20–21 ve 27–28’ine düşüyor. Şirket önceki ayın vergi ve primlerini bu ay ödüyor. Asgari nakit tamponu olarak 1.500.000 TL belirlemiş. Bu da örnek bir politika.
Ayın vadeleri: 46 tedarikçi faturası, ileri tarihli olarak verilmiş 9 çek, 2 senet, 3 vergi ve SGK ödemesi, 2 kredi taksiti, 1 kira ve 2 leasing taksiti, toplam 65 vade. Vergi ve SGK günleri bu ay şöyle düşüyor: muhtasar ve prim hizmet beyannamesindeki vergi 26’sı Cuma. KDV’nin son günü 28’i Pazar olduğu için 29’u Pazartesi’ye kayıyor. SGK primi 30’u Salı.
Haftalık nakit ihtiyacı
| örnek veri, TL | 1. hafta (1–5) | 2. hafta (8–12) | 3. hafta (15–19) | 4. hafta (22–26) | 5. hafta (29–30) |
|---|---|---|---|---|---|
| Hafta başı bakiye | 7.400.000 | 3.920.000 | 3.550.000 | 3.950.000 | 1.480.000 |
| Beklenen tahsilat | 3.000.000 | 3.400.000 | 3.200.000 | 3.100.000 | 3.600.000 |
| Tedarikçi faturası (adet) | 1.400.000 (8) | 2.300.000 (12) | 2.100.000 (10) | 2.600.000 (11) | 1.400.000 (5) |
| Verilen çek (adet) | 600.000 (2) | 750.000 (2) | 300.000 (1) | 1.050.000 (3) | 450.000 (1) |
| Senet | — | 200.000 | — | 250.000 | — |
| Vergi ve SGK | — | — | — | 1.150.000 (muhtasar, 26) | 3.550.000 (KDV 29, SGK 30) |
| Kredi, kira, leasing | 380.000 | 520.000 | 400.000 | 520.000 | — |
| Maaş | 4.100.000 | — | — | — | — |
| Toplam çıkış | 6.480.000 | 3.770.000 | 2.800.000 | 5.570.000 | 5.400.000 |
| Hafta sonu bakiye | 3.920.000 | 3.550.000 | 3.950.000 | 1.480.000 | −320.000 |
Beklenen tahsilat bu uygulamanın konusu değil, ama tablo onsuz karar üretmez. Tahsilat tahmini satış ya da finans ekibinde kalır; ben onu haftada bir güncellenen, “tahmin” etiketli bir satır olarak tutarım. Gerçekleşen tahsilat banka satırından geldiğinde etiket kalkar ve haftalık tablo kendiliğinden yeniden hesaplanır. Vergi ve SGK tutarları ay ortasına kadar tahmindir: uygulama önceki ayın tutarını “tahmini” etiketiyle koyar, muhasebe beyannameyi hazırlayınca gerçek tutarı girer ve etiket kalkar.
Ayın 8’inde ne görüldü, ne karar verildi?
Ayın 8’inde, Pazartesi sabahı finans müdürünün haftalık özetinde iki satır kırmızıydı. Dördüncü hafta tamponun 20.000 TL altında, beşinci hafta 320.000 TL eksideydi. Finans müdürü 10’unda, Çarşamba günü önce neyin kıpırdamayacağını ayırdı: KDV, SGK primi, muhtasardaki vergi, dokuz çek, iki senet ve kredi taksiti. Kalan tek esnek kalem tedarikçi faturalarıydı. Karar iki parçalı oldu:
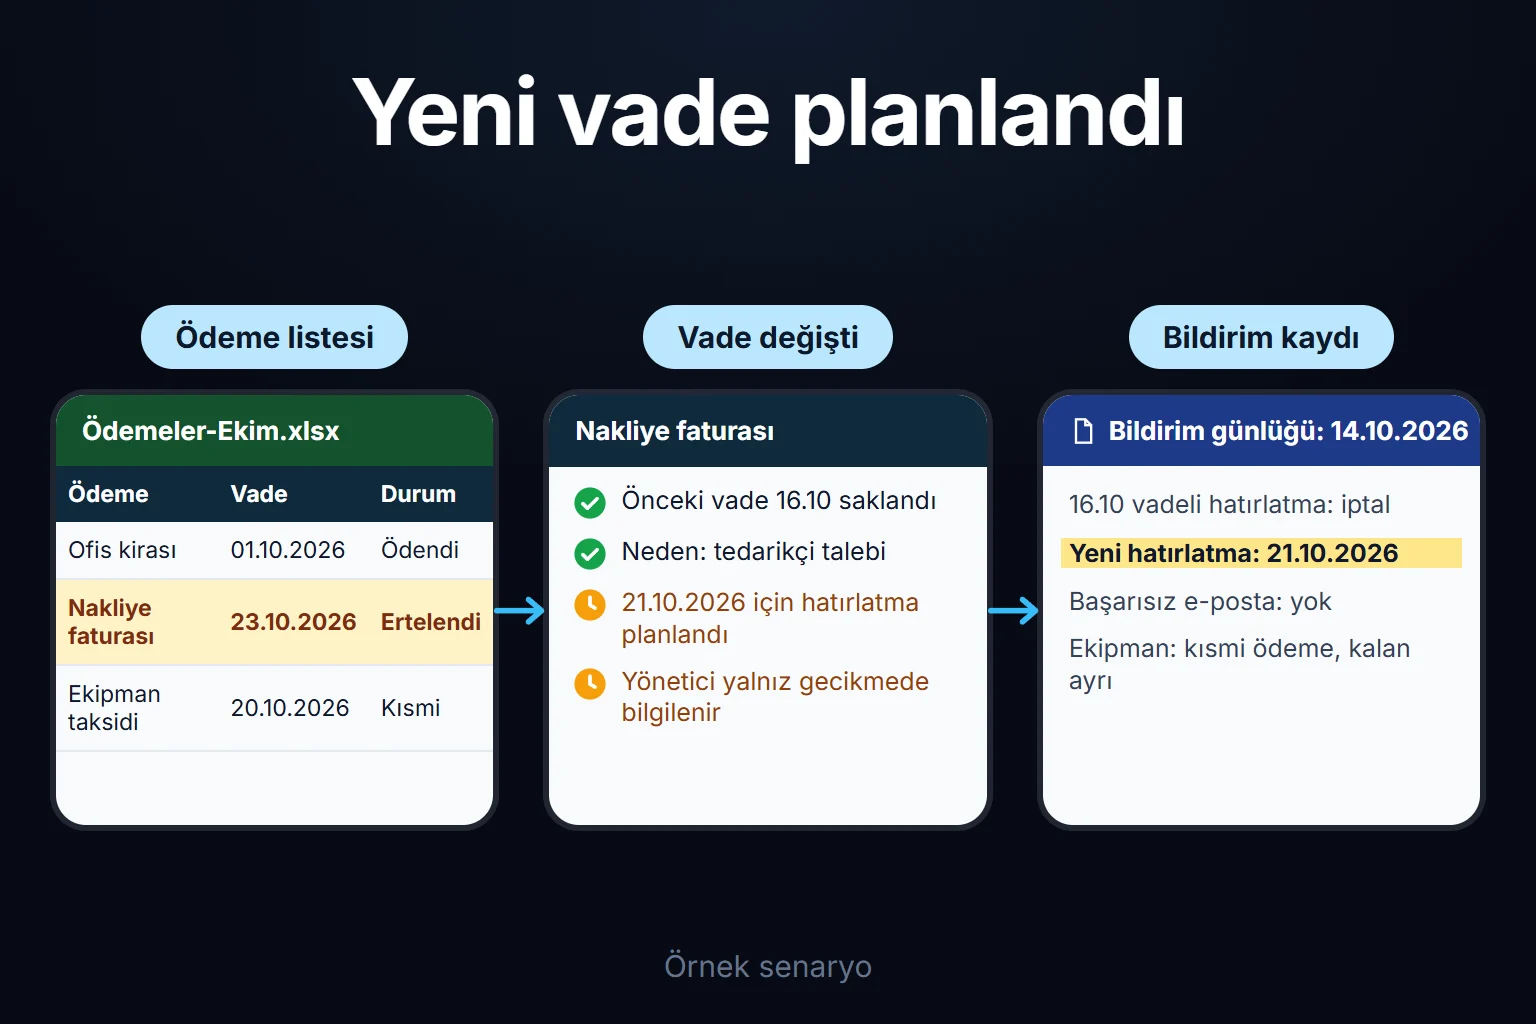
- Satın alma, 4 faturanın vadesini tedarikçilerle konuşarak sonraki ayın ilk haftasına öteledi. Dördüncü haftadaki ikisi (toplam 500.000 TL, vadeleri 24’ü ve 25’i) sonraki ayın 1’ine ve 2’sine, beşinci haftadaki ikisi (toplam 600.000 TL, vadeleri 29’u ve 30’u) sonraki ayın 3’üne kaydı. Sonraki ay Çarşamba başlıyor, bu üç gün de iş günü. Her ertelemede eski tarih, yeni tarih, gerekçe ve onaylayan kaydedildi.
- Beşinci haftanın Pazartesi’si için kredi limitinden 750.000 TL kullanılması planlandı.
Sonuç: dördüncü hafta 1.980.000 TL, beşinci hafta 1.530.000 TL ile kapanıyor. Bu karar sorunu çözmedi, ileri attı: ertelenen 1.100.000 TL sonraki ayın ilk haftasına bindi. Uygulama bu tutarı yeni vadesiyle sonraki ayın nakit tablosuna yazar; finans müdürü kararı verirken o ayın da dar olup olmadığını aynı ekranda görür. Bu örnekte erteleme ve kredi kullanımının maliyetini (faiz, vadeden vazgeçilen iskonto) hesaplamadım; uygulama gerekçeyi ve onaylayanı kaydeder, bedeli hesaplamak sizin ya da muhasebenin işidir.
Uygulama vergi günlerine gün bazında da bakıyor. 29’u Pazartesi sabahı KDV ile o günün çeki için 2.350.000 TL gerekiyor. Hesapta 1.980.000 + 750.000 = 2.730.000 TL var. 30’u Salı’daki 1.650.000 TL’lik SGK primi için 29’unda en az 1.270.000 TL’lik tahsilatın gelmesi gerekiyor; beklenen 1.700.000 TL. Gelmezse 30’u sabahı finans müdürüne ayrıca bildirim gider. Bu gün bazlı kontrol yalnız büyük kalemleri sayıyor (KDV, o günün çeki, SGK); 29’u ve 30’undaki tedarikçi ödemeleri ve tahsilatın günlere dağılımı bu örnekte ayrıştırılmadı. Bu bir sadeleştirme. Aynı karar 26’sında verilseydi tek seçenek kredi kullanmak olurdu. Tedarikçiyle konuşmak için zaman kalmazdı.
Ay sonunda ne çıktı?
Aşağıdaki kural tablosundaki gün sayılarıyla bu ayın 65 vadesi için 133 planlı hatırlatma çıktı (vergi ve SGK kalemleri üçer, diğerleri ikişer; ayın ilk günlerindeki vadelerin bir kısmı önceki ayda üretildi). Hatırlatmalar kişi başına günde tek bir özette toplandı. 5 tedarikçi faturası vadesinde ödenmedi:
- 2 fatura: mal kabulde miktar farkı vardı, fatura onayda bekledi. Bu doğru bir gecikmeydi, sebebi kayıtta yazıyor.
- 1 fatura: tedarikçi IBAN değişikliği bildirdi, ikinci kişinin doğrulaması bir gün sürdü. Bu da doğru bir gecikme.
- 1 fatura: ödeme talimatı hazırdı, bankadaki ikinci onaycı izindeydi ve vekil tanımlı değildi.
- 1 fatura: sorumlu izindeydi, yedek atanmamıştı. Hatırlatma izindeki kişinin listesinde bekledi.
Beşi de finans müdürüne çıktı. Biri 380.000 TL’lik olduğu, yani örnek şirketin 300.000 TL’lik eşiğini aştığı ve vadeden iki iş günü sonra hâlâ açık olduğu için genel müdürün listesine de düştü. Ay sonu durumu: 57 kayıt kapandı, 2 kayıt kısmi ödemeyle açık. Bunlardan birinde 186.000 TL’lik faturanın 150.000 TL’si ödendi, 36.000 TL fiyat farkı için tedarikçiden fark faturası bekleniyor. 2 çek henüz bankaya gelmedi ve tutarları bağlı duruyor. 4 fatura yeni vadesiyle sonraki aya geçti. Toplam 57 + 2 + 2 + 4 = 65.
Ayın kararı rakamdan çok kuraldan çıktı: son iki gecikme kişiye bağlıydı. Finans müdürü her sorumluya bir yedek atanmasını ve bankadaki ikinci onay için bir vekil tanımlanmasını zorunlu yaptı.
Hatırlatma kuralları: önerim, sizin kararınız
Aşağıdaki gün sayıları başlangıç önerimdir. Ölçülmüş bir doğru değil, ilk ayın verisiyle değiştirilir. İş günü hesabı resmî tatil listesine göre yapılır. O listeyi yılda bir kez muhasebe girer, çünkü dinî bayramların tarihi her yıl değişir.
| konu | önerim |
|---|---|
| Kaç gün önce | Tedarikçi faturası ve senette 5 iş günü ve 1 iş günü önce. Çekte 5 iş günü önce karşılık kontrolü, vade günü “bağlı” bildirimi. Vergi ve SGK’da 5 iş günü önce “tutar girildi mi”, 2 iş günü önce “talimat hazır mı”, vade günü sabah. Kredi, kira ve leasingde 3 ve 1 iş günü önce. |
| Kime | Her vadenin bir sorumlusu ve bir yedeği olur. Sorumlu izindeyse hatırlatma kendiliğinden yedeğe gider. Kişi değil rol atanır: “satın alma sorumlusu” değişince kayıtlar yeni kişiye geçer. |
| Tırmanma | Vade günü saat 14.00’te hâlâ açıksa finans müdürüne gider. Belirlediğiniz tutar eşiğini (örnek eşik 300.000 TL) aşan kayıt vadeden 2 iş günü sonra açıksa genel müdüre de gider. Vergi, SGK ve çek tutardan bağımsız olarak vade günü sabah finans müdürünün listesine düşer. |
| Ödendi işareti | Banka çıkışı ya da dekont referansı olmadan “ödendi” kapanmaz, “talimat verildi” durumunda kalır. Ödendi işareti düştüğü anda o kayda ait bekleyen bütün hatırlatmalar durur. |
| Kısmi ödeme | Ödenen kısım kapanır, kalan tutar aynı belgeye bağlı ayrı bir açık kayıt olur, kendi vadesi ve gerekçesiyle. Hatırlatma kalan tutar üzerinden devam eder. |
| Erteleme | Eski tarih silinmez. Yeni tarih, gerekçe, kimin istediği ve kimin onayladığı yazılır. Satın alma önerir, finans müdürü onaylar. Vergi ve SGK’da erteleme alanı kapalıdır. Tarih yalnız idarenin uzatması girildiğinde değişir. |
| Tatil ve hafta sonu | Vergi ve senette son gün tatile düşerse izleyen ilk iş gününe kayar (VUK md. 18, TTK md. 752). Hatırlatma ise kaymış güne göre değil, asıl tarihten geriye iş günü sayılarak gider. Tedarikçi vadesi hafta sonuna düşerse, sözleşmede aksi yoksa önceki iş günü ödemeyi öneririm. |
| Tekrar | Kişiye vade başına ayrı mesaj değil, günde tek özet: bugün ödenecekler, bu hafta ödenecekler, gecikenler. Aynı hatırlatma aynı gün ikinci kez üretilmez. |
“Ödendi” işareti neye dayanır?
“Ödendi” işareti bir beyan değil, bir eşleşmedir: ödeme kaydı banka hesabındaki çıkış satırıyla ya da dekont numarasıyla eşleşince kapanır. Banka dökümü uygulamaya yüklendiğinde çıkış satırları açık vadelerle tutar, karşı taraf ve tarih penceresiyle eşleştirilir. Eşleşme önerisini bir kişi onaylar. Banka satırını hangi kayda bağlayacağınız sorusu, gelen paranın eşleştirilmesiyle aynı mantıkla çalışır. Ayrıntısını banka ve POS mutabakatı uygulamasında anlattım.
Aynı faturanın iki kez kaydedilmesine karşı, tedarikçinin vergi numarası ile fatura numarası birlikte bir anahtar olur. E-faturada bu iş için faturanın tekil numarası (ETTN) kullanılır. İkinci kayıt reddedilmez, “olası tekrar” olarak sorulur. Aynı tedarikçiden aynı numarayla gelen iade ya da düzeltme faturası da olabilir.
Kim ne yapar, iz kaydı nasıl tutulur?
Rol ayrımının bu uygulamadaki karşılığı şu: ödeme talimatını hazırlayan kişi, aynı kaydı kanıtsız “ödendi” diye kapatamaz ve tedarikçinin IBAN’ını tek başına değiştiremez. Örnek bir dağılım:
| işlem | satın alma | muhasebe | finans uzmanı | finans müdürü | denetçi |
|---|---|---|---|---|---|
| Vade kaydı açar, belge ekler | ✓ | ✓ | — | — | — |
| Vergi ve SGK tutarını ve takvimini girer | — | ✓ | — | — | — |
| Ödeme talimatını hazırlar | — | — | ✓ | — | — |
| Ödendiyi banka satırıyla onaylar | — | ✓ | — | ✓ | — |
| Erteleme önerir / onaylar | öneri | öneri | — | onay | — |
| IBAN değişikliğini girer / doğrular | girer | doğrular | — | — | — |
| Tırmanma eşiğini ve kuralları değiştirir | — | — | — | ✓ | — |
| Her şeyi görür, iz kaydını dışa aktarır | — | — | — | ✓ | ✓ (değiştiremez) |
İz kaydı her değişikliğin silinemeyen bir satırını tutar: kim, ne zaman, hangi kayıt, eski ve yeni değer, gerekçe. “Bu faturanın vadesi neden üç kez değişti?” sorusu e-posta aramadan cevaplanır. Paylaşılan bir Excel dosyasında satır düzeyinde bu ayrım kurulamaz. Ekibinize özel web uygulamalarını bir tablodan ayıran asıl şey bu.
Yapay zekâ ne yapar, nerede durur?
Yapay zekâ bu uygulamada kayıt önerir, hiçbir tarihi kendisi kesinleştirmez, hiçbir ödemeyi “ödendi” saymaz. İki yerde işe yarar:
- Faturadan vade çıkarmak. PDF ya da e-fatura görüntüsünden tedarikçi, tutar, fatura tarihi, vade ve IBAN’ı okur ve kaydı doldurulmuş olarak önerir. Faturadaki vade, tedarikçi kartındaki sözleşme süresiyle çelişiyorsa ikisini yan yana gösterir ve birini seçmez. Faturadaki IBAN kayıttakinden farklıysa kaydı güncellemez, IBAN değişikliği akışını başlatır. Faturada ya da e-postada gelen yeni IBAN, ödemenin yanlış hesaba gitmesinin en kısa yolu. Bu yüzden IBAN değişikliğine yapay zekânın değil iki insanın dokunmasını öneririm.
- Haftalık nakit özeti taslağı. Pazartesi sabahı finans müdürüne giden özetin metnini hazırlar. Örnek aydaki özet şöyleydi: “Beşinci hafta 320.000 TL eksi kapanıyor. Kıpırdamayan kalemler KDV, SGK ve çek. Esnek kalem dördüncü ve beşinci haftadaki 16 tedarikçi faturası, toplam 4.000.000 TL.” Sayıları model üretmez, uygulamanın hesapladığı tablodan alır. Metindeki her sayı tabloyla karşılaştırılır, tutmazsa özet gönderilmez.
Modele hiçbir satır yetki filtresinden geçmeden gitmez. Model cevabı yalnız o kullanıcının görebildiği kayıtları anar. Tedarikçiniz şahıs şirketiyse adı ve IBAN’ı kişisel veridir. Bu satırları yurt dışında çalışan bir yapay zekâ servisine göndermek, 6698 sayılı KVKK’nın 9. maddesindeki aktarım kurallarına girer. Bu madde 7499 sayılı Kanun (Resmî Gazete 12.03.2024, sayı 32487, md. 34) ile 1 Haziran 2024’ten itibaren yeniden düzenlendi. Hukuki görüş vermiyorum. Tasarımda hangi verinin nereye gittiğini yazarım. Önerim, modele ad yerine tedarikçi kodunun gitmesi. Seçimi hukuk danışmanınızla yaparsınız.
Excel ve takvim tam olarak nerede kırılıyor?
Excel’de kalacaksanız önerdiğim düzen şu: tek ortak tablo, her vade bir satır; sütunlar tür, karşı taraf, belge numarası, tutar, asıl vade, güncel vade, sorumlu, yedek, durum, ödeme tarihi, banka referansı. “Durum”u veri doğrulama listesiyle sınırlayın (açık, talimat verildi, ödendi, kısmi, ertelendi). Resmî tatilleri ayrı bir sayfaya yazın, hatırlatma gününü =İŞGÜNÜ(asıl_vade; -5; Tatiller) ile hesaplayın, haftalık çıkışı ÇOKETOPLA ile toplayın.
Vade ve kişi sayısı arttıkça bu düzen belli yerlerde kırılıyor:
- Ertelemede eski tarih kaybolur. Hücrenin üzerine yeni tarih yazılır. Ay sonunda hangi faturanın kaç kez ertelendiğini kimse göremez.
- “Ödendi” bir hücredir, kanıt değil. Kimin yazdığı ve hangi banka satırına dayandığı tabloda yoktur. Sürüm geçmişi hücrenin değiştiğini gösterir, gerekçeyi göstermez.
- Hatırlatma kişinin telefonundadır. Sorumlu izne çıktığında takvim etkinliği onun telefonunda çalar, yedeğe geçmez. Örnek aydaki son gecikme tam olarak buydu.
- Kısmi ödeme kalan için ayrı hatırlatma üretmez. Satır “kısmi” olur ve unutulur.
- Nakit tablosu ayrı dosyadadır. Vade ertelenince haftalık tablo kendiliğinden değişmez. Ayın 8’indeki karar ancak iki dosya elle birleştirilirse görülür.
- Çekin bağlı parası görünmez. Tablo çeki ya ödenmiş ya ödenmemiş sayar. Hesapta duran ama serbest olmayan para için bir yer yoktur.
Uygulamada fark şu: tanımlanan iş kuralı ay sonunda biri tabloya baktığında değil, kayıt girilirken ve tarih yaklaşırken uygulanır.
Muhasebe programınız ya da bankanız yetiyorsa
Şu durumlarda ayrı uygulama yaptırmanızı önermem:
- Ayda birkaç düzine vadeniz var ve hepsini aynı kişi takip ediyor. Yukarıdaki Excel düzeni yeter.
- Muhasebe ya da ön muhasebe programınızda çek-senet ve cari vade takibi var ve ekibiniz onu düzenli kullanıyor. Çek-senet modülü olan muhasebe programları var; bu modül kimi programda yalnız üst pakette yer alıyor, paketinize bakın. Önce onu sonuna kadar kullanmanızı öneririm.
- Tedarikçi ödemelerinizi bankanın ileri tarihli ödeme talimatıyla zaten veriyorsanız ödeme günü kaçmaz. Geriye nakit planı ve sorumluluk dağılımı kalır.
Ayrı uygulama şu noktada anlam kazanıyor: vade listesi birden fazla kişiye bölünmüşse, aynı ayda çek, vergi, SGK ve tedarikçi ödemesi üst üste biniyorsa, haftalık nakit kararı vade listesinden besleniyorsa ve “bu ödeme kimdeydi” sorusu her ay soruluyorsa. Kayıt ve ödeme yine muhasebe programında ve bankada kalır.
Nasıl başlanır, veri ve kod kimin, kullanıcılar nasıl girer?
İlk adım yazılım değil, bugünkü düzeninizin çıkarılmasıdır. Son üç ayın vade listesine, çek portföyünüze ve varsa geciken ödemelerin e-postalarına birlikte bakarız. Bu adımın çıktısı yazılıdır:
- hatırlatma kuralları tablosu, sizin gün sayılarınız ve eşiklerinizle,
- rol listesi: her vade türünün sorumlusu, yedeği ve onaylayanı,
- ilk sürümün kapsamı.
Otomasyon projelerinde en sık gördüğüm hata, ilk otomasyonu en karmaşık süreçten seçmek. Burada sırayı şöyle kurarım:
- Vade listesi, sorumlu ve yedek, hatırlatma, ödendi işareti ve iz kaydı.
- Çekin bağlı tutarı, vergi ve SGK takvimi, tatil listesi, tırmanma.
- Haftalık nakit tablosu ve “ödendi”nin banka dökümüyle doğrulanması.
- Yapay zekâ önerileri, kurallar sorunsuz çalıştıktan sonra.
Hatırlatma nereden gider? Uygulamanın içinde her kullanıcının “bugün bana düşenler” listesi olur. Hatırlatma kanalını ilk adımda birlikte seçeriz; kanalın izin verdiği yolla kurarım, görmeden söz vermem.
Veri nerede durur? Uygulama bir sunucuda (VPS) çalışır, kayıtlar oradaki veritabanında durur. Sunucu, anahtarlar ve hesaplar şirketiniz adına açılabilir. Veri sizindir, tamamını istediğiniz zaman Excel ya da CSV olarak alabilirsiniz. Kullanıcı başına lisans yok, maliyet sunucunun aylık ücreti ve bakımdan oluşur. Küçük ve orta ölçekli bir ekipte kullanıcı eklemek bu maliyeti değiştirmez.
Kullanıcılar nasıl girer? Herkes kendi hesabıyla girer. Giriş yöntemini ve kullanıcı yönetimini ilk adımın çıktısında yazılı veririm.
Kod kimin? Kaynak kodun tamamı sizin erişiminizdeki bir depoda durur. Yanında çalıştırma talimatı, bağımlılık listesi ve uygulamanın neyi yapmadığını yazan bilinen sınırlar listesi olur. Uygulama ödeme ve banka bilgisi işlediği için erişim, güvenlik, barındırma ve bakım gereksinimlerini başlangıçta ayrıca değerlendiririm.
Muhasebe programınız ya da bankanız değişirse? Vadeler ve geçmiş sizdeki veritabanında kalır, yalnız içe aktarımın yeni biçime göre yeniden kurulması gerekir; kapsamını önceden yazılı paylaşırım. İlk sürümün kapsamını ve teslim takvimini de mevcut düzeninizi gördükten sonra yazılı paylaşırım.
Son üç ayın vade listesini ve verdiğiniz çeklerin dökümünü tedarikçi adlarını maskeleyerek iletişim sayfasından gönderin. İlk görüşmede sizde hangi ödemenin, hangi adımda ve kimde beklediğini konuşur, hatırlatma kuralları tablosunu sizin rakamlarınızla doldururuz.
Sıkça Sorulan Sorular
Uygulama ödemeyi kendisi yapar mı, banka şifremi ister mi?
Hayır. Uygulama ödeme hazırlığını ve takibini yapar, bankada oturum açmaz, şifre istemez ve para gönderme yetkisi taşımaz. Ödeme talimatı bankanızda, sizin yetkili kişileriniz tarafından verilir. Uygulama yalnız sonucu, banka dökümündeki çıkış satırıyla doğrular.
Vergi tarihleri her ay elle mi girilir?
Hayır. Kural bir kez tanımlanır, “KDV, izleyen ayın 28’i” gibi, ve her ayın vadesi ondan üretilir. Elle girilen iki şey var: yılın resmî tatil listesi ve idarenin sirkülerle yaptığı uzatmalar. Uzatma girildiğinde eski tarih kayıtta kalır, kimin hangi sirküler numarasıyla değiştirdiği yazılır.
Döviz cinsinden borçlar nakit tablosuna nasıl girer?
Vade kaydı borcu kendi para biriminde tutar. Haftalık nakit tablosu ise TL karşılığını gösterir. Önerim, karşılığı tablonun hesaplandığı günün kuruyla gösterip “tahmini” diye etiketlemek. Ödeme günü gerçekleşen tutar banka satırından gelir ve kayıt o tutarla kapanır. Hangi kurun kullanılacağını muhasebe ekibiniz belirler.
Müşteriden tahsilat hatırlatması da aynı uygulamada olur mu?
Kapsama eklenebilir, ama ayrı kurallar ister. Örnek aydaki tabloda tahsilat tahmini zaten bir satır olarak duruyor. Müşteriye giden hatırlatma ise şirket dışındaki bir kişiye gittiği için mesajın tonu, sıklığı ve kanalı iç hatırlatmadan farklı kararlar gerektirir. Bu sayfa o yüzden yalnız ödeyeceklerinizi anlatıyor. Gelen paranın hangi faturaya ait olduğunu bulmak ise banka mutabakatının işidir.
Nasıl çalışıyorum?
Çalışma saati paketleri
WhatsApp’tan ya da telefonda işinizden ve ihtiyacınızdan bahsedin; 5 ile 40 saat arasında bir çalışma paketinde anlaşalım, ben gerekenleri yapmaya başlayayım. Aldığınız şey bir takvim aralığı değil, doğrudan sizin işinize harcanacak net mesai. 40 saati üç gün aralıksız çalışarak da kullanabiliriz, bilerek zamana yayıp bir yılda da bitirebiliriz — işin gerektirdiği neyse o. İşin ne kadar süreceğini tahmin etmeye değil, işi yapmaya vakit harcarım; harcadığım her saatin işinizde kalıcı bir karşılığı olur. Faydalı olduğunu düşündüğünüz sürece bu şekilde devam ederiz.
Neden aylık değil?
40 saat 1 hafta mı oluyor?
Aylık sabit ücrette iki taraf da yanlış yere bakar: siz sabit gidere, karşı taraf kaç tane daha böyle sözleşme bağlayabileceğine. Saat üzerinden çalışınca ikimizin de baktığı yer aynı olur — yapılan işin gerçek değeri. "Toplamda ne kadar tutar?" sorusunun peşinen net bir cevabı olmaması bu modelin doğal maliyeti, farkındayım. Ama sonuç üretmeyen bir yapıya aylarca sabit ücret ödemek yerine yalnızca işinize ayrılan nitelikli zamanı ödersiniz, o zamanın nereye gittiğini de baştan sona görürsünüz. Müşterilerimin benimle tekrar tekrar çalışmasının sebebi bu.