Kaynak: https://oguzerol.com/personel-avans-masraf-takip-paneli/ [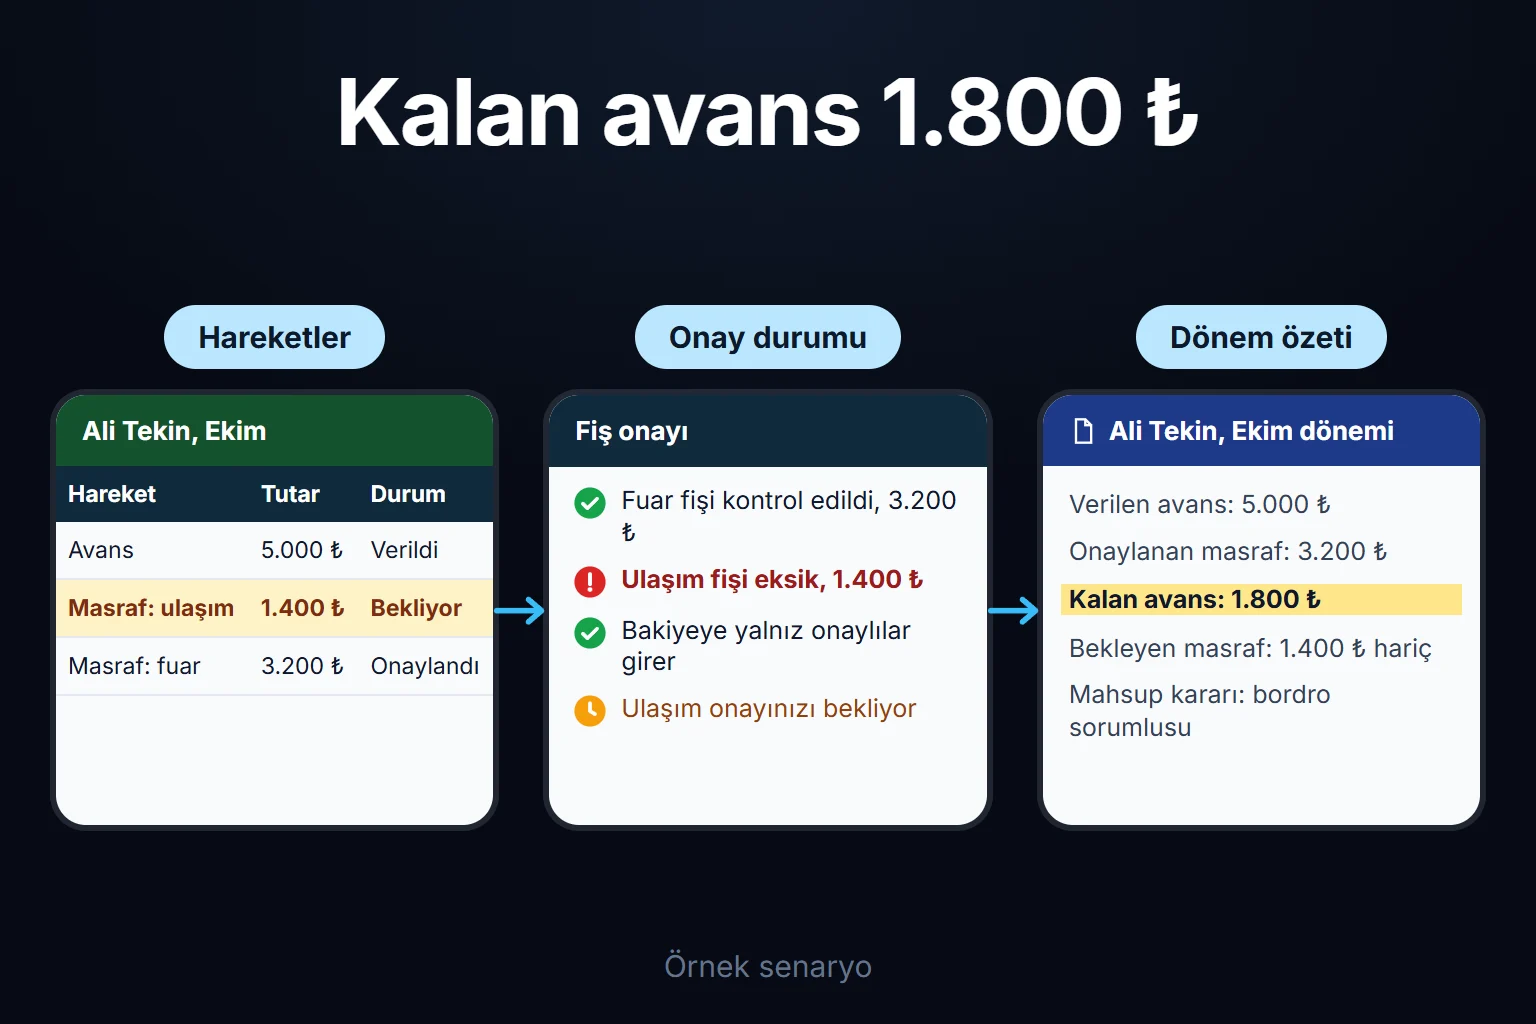 Görseli büyüt](https://oguzerol.com/gorseller/senaryo/personel-avans-masraf-takip-paneli-senaryo-tr.webp) # Personel Avans Takibi: Avans Verme, Kapama ve Açık Avans Bakiyesi [Oğuz Erol](https://oguzerol.com/hakkimda/) | 18 dk okuma Saha ya da seyahat ekibine verdiğiniz her iş avansını tek tek izleyen bir web uygulaması geliştiriyorum: kime, ne zaman, ne kadar verildi; ne kadarı onaylı masrafla kapandı; kalan iade mi edilecek, yoksa çalışana ek ödeme mi yapılacak; açık kalan avans kaç gündür bekliyor. Bu işte sık karşılaşılan bir tuzak, avansı kişi toplamıyla izlemek. “Bakiyesi 12.000 TL” bilgisi, o tutarın iki aylık bir avanstan mı dün verilenden mi kaldığını söylemez; ay sonunda muhasebedeki avans hesabı tutmadığında farkın nereden geldiği de bulunamaz. Uygulamada her avansın kendi numarası, yaşı ve kapanışı var. Aşağıdaki örnek ayda 24 avansın 17’si kapanıyor, 7’si açık kalıyor ve muhasebeyle 12.350 TL’lik fark iki kaleme ayrılıyor. Bu sayfanın konusu yalnız avans: verme, kapama, bakiye. Kurumsal kredi kartıyla yapılan harcama avans değildir; kart ekstresinin fişle eşleşmesi [gider fişi ve belge takibi](https://oguzerol.com/gider-fisi-ve-belge-takibi/) sayfasının konusu. Birkaç çalışanınız ve avansları tutan tek bir kişiniz varsa bu uygulamaya ihtiyacınız olmayabilir; nedenini aşağıda yazdım. ## Bu sayfada iki kavram - **Avans bakiyesi:** verilen avans − onaylanan masraf − iade edilen tutar + çalışana yapılan ek ödeme. Sıfır olunca avans kapanır. Pozitif bakiye çalışanın şirkete, negatif bakiye şirketin çalışana borcudur. - **Avans yaşı:** Avansın ödendiği günden bugüne geçen gün. Kısmi masraf girişi yaşı sıfırlamaz (nedenini aşağıda, Kısmi kapama bölümünde yazdım). ## Örnek bir ay: saha ekibinde 24 avans Aşağıdaki işletme ve rakamlar kurgusaldır, yöntemi göstermek için hazırladım (örnek veri). Endüstriyel montaj yapan bir şirket düşünün: teknisyenleri yurt içinde ve yurt dışında müşteri tesisinde çalışıyor; yol, konaklama, yemek ve küçük malzeme için avans alıyor. Örnekte şirketin bütün saha avanslarını 195’te izlediğini varsayıyorum; seyahat avansının hesabını muhasebeciniz belirler. Eylül ayı şöyle geçiyor: - 1 Eylül’de Ağustos’tan devreden **6 açık avans** var. - Eylül içinde **18 yeni avans** veriliyor; biri yurt dışı montaj için 2.000 EUR döviz avansı. - 30 Eylül’de toplam 24 avansın **17’si kapanmış**: 11’inde çalışan kalan tutarı iade etmiş (TL cinsinden on avansta toplam 23.480 TL, döviz avansında 260 EUR), 4’ünde masraf avansı aşmış ve şirket farkı çalışana ödemiş (toplam 6.920 TL), 2’si kuruşu kuruşuna masrafla kapanmış. - **7 avans açık**, toplam 97.500 TL. | avans (örnek) | kim | ödendiği gün | verilen | onaylı masraf | kalan | yaş (30 Eylül) | durum | | --- | --- | --- | --- | --- | --- | --- | --- | | A-0712 | Saha teknisyeni | 20 Temmuz | 18.000 TL | 0 | 18.000 TL | 72 gün | 26 Eylül’de işten ayrıldı | | A-0806 | Montaj şefi | 8 Ağustos | 25.000 TL | 13.000 TL | 12.000 TL | 53 gün | Kısmi kapama; 29 Eylül’de yeni avans istedi | | A-0822 | Saha teknisyeni | 22 Ağustos | 9.000 TL | 0 | 9.000 TL | 39 gün | Masraf girilmemiş | | A-0903 | Proje mühendisi | 3 Eylül | 30.000 TL | 14.500 TL | 15.500 TL | 27 gün | Kısmi kapama | | A-0911 | Saha teknisyeni | 11 Eylül | 20.000 TL | 8.000 TL | 12.000 TL | 19 gün | Kısmi kapama | | A-0918 | Saha teknisyeni | 18 Eylül | 16.000 TL | 0 | 16.000 TL | 12 gün | İş sürüyor | | A-0925 | Saha teknisyeni | 25 Eylül | 15.000 TL | 0 | 15.000 TL | 5 gün | İş sürüyor | ### Yaşlandırma tablosu | yaş | avans sayısı | açık bakiye | kimde | | --- | --- | --- | --- | | 0–30 gün | 4 | 58.500 TL | Çalışanda; 20. ve 30. günde hatırlatma gider | | 31–60 gün | 2 | 21.000 TL | 45. güne kadar çalışanda, 45. günden itibaren yöneticide | | 60 gün üstü | 1 | 18.000 TL | Finans müdüründe | | **Toplam** | **7** | **97.500 TL** | | 31–60 gün satırında A-0822 (39 gün) hâlâ çalışanda, A-0806 (53 gün) yöneticide. ### Muhasebedeki hesapla mutabakat Muhasebe programında 30 Eylül itibarıyla 195 İş Avansları hesabının bakiyesi 109.850 TL. Panel 97.500 TL açık avans gösteriyor. Aradaki 12.350 TL iki kaleme ayrılıyor: | fark kalemi | tutar | sebebi | kim kapatır | | --- | --- | --- | --- | | Zamanlama farkı | 7.350 TL | A-0903’ün 30 Eylül’de onaylanan iki masraf satırı, muhasebeye henüz aktarılmadı | Muhasebe, Ekim’in ilk aktarımında | | Yanlış hesap | 5.000 TL | Bir çalışana verilen maaş avansı 196 yerine 195’e kaydedilmiş | Muhasebe, iki hesap arasında düzeltme kaydıyla | | **Açıklanamayan fark** | **0 TL** | | | 97.500 + 7.350 + 5.000 = 109.850 TL. Mutabakat, iki rakam eşit çıktığında değil, aradaki her lira bir sebebe bağlandığında tamamlanır. Panel her ay sonu kesitini dondurur: 1 Ekim’de kapanan bir avans Ekim’in rakamını değiştirir, Eylül mutabakatını değil. ### Ayın kararları İki kayıt finans müdürünün önüne geliyor: 1. **Montaj şefinin ikinci avans talebi (A-0806 açıkken).** İlk avans 53 günlük ve 12.000 TL’si açık; aşağıdaki kurallar gereği talep otomatik onaya gitmiyor. Finans müdürünün kararı: önce açık avans kapanacak. Montaj şefi 1 Ekim’de 11.400 TL masraf girip 600 TL iade ediyor, A-0806 kapanıyor; ikinci avans 2 Ekim’de ödeniyor. 2. **İşten ayrılan teknisyenin 18.000 TL’lik avansı (A-0712).** Avans 45. gününde (3 Eylül) yöneticiye düşmüş, yönetici “proje bitince kapatır” notuyla süre yazmadan ertelemiş. O dönemde ertelemenin sınırı yoktu ve ertelenen avansın yükseltme sayacı duruyordu; bu yüzden 60. gün adımı da işlemedi. Avans 18 Eylül’de finans müdürüne düşmesi gerekirken onun önüne ancak 26 Eylül’de, ayrılış uyarısıyla geldi. Finans müdürü 30 Eylül’de iki karar veriyor: - **Avans için:** teknisyenden elinde kalan masraf belgeleri 3 Ekim’e kadar isteniyor; belgeyle kapanmayan kısım için bordro sorumlusu, iş hukuku danışmanıyla nasıl ilerleneceğini belirliyor. Panel avansı “ayrılış sürecinde” durumunda açık tutuyor, kararı vereni ve tarihi kaydediyor. - **Kural için:** yönetici ertelemesi en fazla bir kez ve en fazla 15 gün, gerekçe zorunlu; erteleme 60. gün adımını durdurmaz. Değişiklik iz kaydına eski ve yeni değeriyle düşüyor. Kişi toplamına bakan bir tabloda bu iki tutar “bakiye” sütununda sıradan sayılar olarak duruyordu; avans numarası ve yaşı olmadan aciliyetleri görünmüyor. ## Bir avansın yaşam döngüsü: talepten kapanışa Her avans altı adımdan geçer ve her adımın sahibi bellidir; “ne durumda” sorusu kimseye sorulmadan ekrandan okunur. | adım | ne olur | kim | | --- | --- | --- | | 1. Talep | Tutar, amaç, proje ya da iş emri kodu, tahmini kapanış tarihi, ödeme şekli (banka ya da nakit) | Çalışan | | 2. Onay | Kural dışı talep (açık avans varken, limit üstü) finans müdürüne gider | Yönetici, gerekirse finans müdürü | | 3. Ödeme | Havale ya da kasadan nakit; nakitte teslim imzası ya da kasa fişi numarası kayda bağlanır. Ödeme günü avansın yaşını başlatır | Muhasebe / kasa | | 4. Masraf girişi | Harcama belgesiyle girilir ve ait olduğu avans seçilir; onaylanan her satır bakiyeyi düşürür | Çalışan; onay için yönetici | | 5. Fark | Bakiye pozitifse iade beklenir, negatifse ek ödeme onaya gider | Çalışan / muhasebe | | 6. Kapanış | Bakiye sıfırlanınca avans kapanır ve kilitlenir; kapanmış avansı yalnız muhasebe gerekçe yazarak açar | Muhasebe | Masraf satırlarının onay zinciri (tutar eşikleri, yönetici ve finans arasındaki sıra, red ve geri gönderme) [personel masraf onay akışında](https://oguzerol.com/personel-masraf-onay-akisi/) ayrı bir iş olarak anlatılıyor; bu sayfada yalnız onaylanan masrafın avansı nasıl kapattığına bakıyorum. ### Kısmi kapama Uzun bir montaj işinde çalışan masrafını parça parça girer. Örnekteki A-0903’te 30.000 TL’lik avansın 14.500 TL’si onaylandı, 15.500 TL açık. Kısmi kapamada üç kural öneririm (başlangıç önerim): - Avans, bakiyesi sıfırlanana kadar açık kalır; “kısmen kapandı” ayrı bir durum değil, açık avansın bir görünümüdür. - **Yaş, avansın ödendiği günden sayılır, son masraf girişinden değil.** Son hareketten sayılırsa, ayda bir küçük bir fiş giren çalışanın avansı hiçbir zaman 60 günü geçmez ve yaşlandırma tablosu boşa döner. - Her masraf satırı tek bir avansa bağlanır. Bir harcama iki avansı birden kapatmaz; kapatması gerekiyorsa iki satıra bölünür. ### İade ve ek ödeme Verilen 20.000 TL, onaylanan masraf 18.300 TL ise çalışan 1.700 TL iade eder; dekont ya da kasa fişi numarası iade satırına bağlanır. Verilen 15.000 TL, onaylanan masraf 17.200 TL ise şirket çalışana 2.200 TL öder. Ek ödemeyi otomatik yapmam: aşım bazen bir hatanın, bazen avansın baştan az verilmesinin işaretidir. Aynı kişide üst üste aşım çıkıyorsa avans tutarının nasıl belirlendiğine bakmak gerekir. ### Döviz avansı ve kur farkı Döviz avansı döviz cinsinden açılır ve kapanır. Örnekte 9 Eylül’de yurt dışı montaj için 2.000 EUR verildi (örnek kur 48,00 TL, kayıtta 96.000 TL); teknisyen 1.740 EUR masraf belgeledi, 24 Eylül’de 260 EUR iade etti. Döviz bakiyesi sıfır, avans kapandı. TL tarafında fark kalır. Masrafların avansın verildiği kurla kapatıldığını varsayalım (bu bir muhasebe tercihi; muhasebeciniz başka bir kur kuralı uygulayabilir). İade günü örnek kur 48,60 TL: 260 EUR bankaya 12.636 TL girdi, avanstaki karşılığı 12.480 TL’ydi. 156 TL’lik fark, bu örnekte şirket lehine, ayrı bir satır olarak muhasebeye iletilir. Uygulama her satırda döviz tutarını, kuru ve kurun kaynağını ayrı tutar; hangi kurun hangi hesaba yazılacağına ve açık döviz avansının dönem sonu değerlemesine muhasebeciniz karar verir. ### Süresi geçen avans: hatırlatma ve yöneticiye düşme Kapama süresi dolan avans kendiliğinden bir kişinin önüne gelir. Örnekteki takvim (aralıklar başlangıç önerim): | avans yaşı | ne olur | | --- | --- | | 20. gün | Çalışana e-postayla hatırlatma: açık tutar, avansın amacı, girilmiş masraflar | | 30. gün | İkinci hatırlatma; avans gecikmiş olarak işaretlenir | | 45. gün | Avans yöneticiye düşer; yönetici kapanış tarihi yazar ya da kurallar tablosundaki sınırla erteler | | 60. gün | Finans müdürüne düşer; haftalık açık avans raporunun başına çıkar | İş 30 günden uzun sürüyorsa (yurt dışı montaj gibi), talepteki “tahmini kapanış tarihi” sayacı o tarihe göre başlatır. ## Muhasebede avans hangi hesapta izleniyor: 195 mi, 196 mı? Tekdüzen Hesap Planı’nda iş için verilen avans **195 İş Avansları**, maaşa mahsuben verilen avans **196 Personel Avansları** hesabında izleniyor. 195, “işletme adına mal ve hizmet satın alacak, işletme adına bir kısım gider ve ödemeleri yapacak personel ve personel dışındaki kişilere verilen iş avanslarının” hesabı; avans verildiğinde borç, avans alanın ibraz ettiği belgelere dayanılarak ilgili hesapların borcu karşılığında alacak kaydediliyor. 196 ise “personel ve işçilere maaş, ücret ve yolluklarına mahsuben önceden ödenen avansların” hesabı ([Muhasebe Sistemi Uygulama Genel Tebliği Sıra No: 2, Resmî Gazete 16.12.1993, sayı 21790](https://www.resmigazete.gov.tr/arsiv/21790.pdf), B bölümü 6. kalem ve C bölümü 15. kalem). Bu ayrım 1993’te geldi. 1992’deki ilk tebliğde (Sıra No: 1, Resmî Gazete 26.12.1992, mükerrer, sayı 21447) 195 numarası boştu ve iş avansı 196’nın tanımı içindeydi. 2 Sıra No’lu tebliğ 195’i açıp iş avansını oraya taşıdı, 196’yı maaş, ücret ve yolluk avansına daralttı. Eski bir kaynakta 196’nın iş avansını da kapsadığını okursanız, bu 1992 tanımıdır. Metinleri Resmî Gazete nüshalarından okudum; Sıra No: 3-15 tebliğlerinde 195 ve 196’ya dokunan bir hüküm bulamadım, ancak konsolide metni görmedim. Panelde bunun üç karşılığı var: - **Avans türü talepte seçilir:** iş avansı ya da maaş avansı. İkisi aynı ekranda görünebilir ama ayrı bakiyede durur; örnek aydaki 5.000 TL’lik hata tam olarak bu ikisinin karışmasıydı. - **Seyahat avansı için kural bir kez yazılır.** 196’nın tanımında “yolluk” geçtiği için seyahat avansınızın hangi hesapta izleneceğine muhasebeciniz karar verir; uygulama o kararı her talebe aynı biçimde uygular. - **Ay sonu mutabakatı hesap bazında yapılır:** açık iş avansı toplamı 195 bakiyesiyle, açık maaş avansı toplamı 196 bakiyesiyle karşılaştırılır. Kaydı muhasebe programınızda muhasebeciniz atar; panel hangi avansın hangi belgeyle kapandığını ve neyin açık olduğunu satır düzeyinde verir. ## Önerdiğim kurallar Aşağıdaki kurallar başlangıç önerim; tutarları ve süreleri siz belirlersiniz. Hepsi talep girilirken uygulanır, ay sonunda biri kontrol ettiğinde değil. | kural (önerdiğim) | nasıl çalışır | neden | | --- | --- | --- | | Açık avans varken ikinci avans | Açık avansı olan kişinin yeni talebi otomatik onaya gitmez, finans müdürüne düşer. Açık avans 30 günü geçmişse önerim: eskisi kapanmadan yenisi ödenmez | Yeni avans, eskisinin kapatılmasını ertelemenin bir yolu | | Avans limiti | Tek avans tavanı ve kişi başı toplam açık avans tavanı, göreve ya da işe göre; aşan talep finans müdürüne gider | Tek avans küçük görünürken aynı kişinin açık toplamı büyüyebilir | | Kapama süresi | Ödeme gününden 30 gün ya da talepteki tahmini kapanış tarihi | Süresi olmayan avans hiçbir zaman gecikmiş sayılmaz | | Kimse kendi avansını onaylamaz | Yöneticisi olmayanın (genel müdür gibi) talebini ve masrafını finans müdürü onaylar | Görevler ayrılığı: talep eden ile onaylayan aynı kişi olmasın | | Onaylayan ödemez | Avansı onaylayan kişi aynı avansın ödemesini yapamaz | Onay ile para çıkışı aynı elde toplanmasın | | Yönetici ertelemesi | En fazla bir kez, en fazla 15 gün, gerekçe zorunlu; 60. gün adımını durdurmaz | Örnek aydaki ayrılan teknisyen vakası | Küçük bir ekipte onaylayan ile ödeyen aynı kişi olabilir. O durumda kural ikinci bir kişiye bağlanır ya da bilinçli olarak kapatılır ve bu karar da kayda geçer. ## Kim neyi görür? Çalışan yalnız kendi avanslarını, yönetici ekibininkini, muhasebe ve finans müdürü hepsini görür: | rol | görür | yapar | | --- | --- | --- | | Çalışan | Kendi avansları ve bakiyesi | Talep, masraf girişi, iade bildirimi | | Yönetici | Ekibinin avansları | Talep ve masraf onayı, gecikmiş avansı üstlenme | | Muhasebe / kasa | Bütün avanslar | Ödeme ve iade kaydı, kapanış, ay sonu mutabakatı | | Finans müdürü | Bütün avanslar ve kurallar | Kural dışı talep, limit ve süre değişikliği, 60 gün üstü kararı | | İnsan kaynakları / bordro | Yalnız açık avans bakiyesi ve yaşı; masraf ve belge ayrıntısı değil | Ayrılış kaydı, bordro süreci | Her değişiklik silinmeyen bir iz kaydına düşer: kim, ne zaman, hangi avans, eski ve yeni değer, gerekçe. Rol tablosunun, iz kaydının ve yapay zekâ sınırının ortak kurgusunu [banka hareketi mutabakat uygulamasında](https://oguzerol.com/banka-hareketi-mutabakat-uygulamasi/) daha ayrıntılı anlatıyorum. ## Çalışan işten ayrılırsa açık avansı ne olur? Ayrılış kaydı girildiği anda açık avans görünür olur; uygulamanın işi bunu fark ettirmek, kararı vermek değil. Akış: 1. İnsan kaynakları ayrılış tarihini girer. 2. Panel bordro sorumlusuna, muhasebeye ve yöneticiye aynı anda uyarı gönderir: avans numarası, açık tutar, yaş, onay bekleyen masraflar. 3. Yöneticiye, çalışan ayrılmadan bekleyen masraflarını girsin diye bir kontrol adımı açılır: “açık avans yok” ya da “açık avans var, bordroya bildirildi”. 4. Sonuç ne olursa olsun avansa tarihi ve gerekçesiyle bir hareket olarak yazılır. Kalan tutarın son ücretten kesilip kesilemeyeceği ve hangi koşullara bağlı olduğu gibi hukuki sorulara bu sayfada cevap vermiyorum; bunlar iş sözleşmenize ve mevzuata bağlı. İş hukuku danışmanınızla netleştirin, panele yalnız sonucu yazın. ## Excel’de avans takibi nasıl kurulur, nerede kırılır? Excel ya da Google Sheets’te avans takibi kurulabilir. Tek kural işin çoğunu kolaylaştırır: her hareketi (avans, masraf, iade, ek ödeme) ayrı satır yapın ve bakiyeyi formülle hesaplayın; bakiye elle yazılmaz. | sütun | ne yazılır | neden gerekli | | --- | --- | --- | | Avans no | Her avansa verilen numara; masraf, iade ve ek ödeme satırları da bu numarayı taşır | Kişi toplamı değil, avans bakiyesi ve yaşı hesaplanabilsin | | Tarih | Hareketin gerçekleştiği gün | Yaş ve dönem toplamı için | | Personel | Açılır listeden seçilen ad | Yazım farkı aynı kişiyi ikiye bölmesin | | Hareket türü | Avans, masraf, iade, ek ödeme | Toplamlar doğru gruba girsin | | Avans türü | İş avansı ya da maaş avansı | 195 ve 196 karışmasın | | Tutar ve para birimi | Pozitif sayı; dövizde döviz tutarı ve kur ayrı sütunda | Yön hareket türünden okunur; kur farkı ayrı görülsün | | Ödeme kaynağı | Kasa ya da banka, belge numarası | Avansın nereden çıktığı sonradan aranmasın | | Durum | Bekliyor, onaylandı, reddedildi | Onaysız tutar bakiyeyi etkilemesin | | Açıklama | Kısa not | Düzeltme ve itirazda iz kalsın | Avans bakiyesini ÇOKETOPLA (SUMIFS) ile avans numarası, hareket türü ve “onaylandı” koşuluyla hesaplarsınız; yaş için avans satırının tarihini BUGÜN() ile karşılaştırırsınız. Avans sayısı ve kişi arttıkça kırılan yerler somut: - **Masraf satırı yanlış avansa yazılıyor.** İki açık avansı olan kişide yanlış seçim bir avansı kapalı, ötekini yaşlı gösteriyor ve kimse fark etmiyor. - **Ayrılış bilgisi başka dosyada.** İK’nın listesi avans dosyasıyla konuşmuyor; örnekteki 18.000 TL tam olarak böyle kaçar. - **Hatırlatmayı kimse göndermiyor.** Formül gecikmiş avansı kırmızıya boyar, ama kimsenin önüne düşürmez ve kimin ne zaman aradığını kaydetmez. - **Muhasebe mutabakatı her ay elle.** 195 bakiyesiyle karşılaştırma bir kişinin hafızasıyla yapılıyor, fark kalemleri bir hücre notunda kalıyor; çalışanın yalnız kendi avansını görmesi için de dosya bölünüyor. Uygulamada fark şu: tanımlanan iş kuralı (ikinci avans, limit, kapama süresi, kimin onaylayacağı) veri girilirken uygulanır, ay sonunda biri kontrol ettiğinde değil. ## Muhasebe programınızın avans modülü yetiyorsa Şu durumlarda özel uygulama yaptırmanızı önermem: - Birkaç çalışana ayda birkaç avans veriyorsanız ve avansları tek kişi tutuyorsa: yukarıdaki Excel düzeni yeter. - Muhasebe ya da İK programınızda personel avans modülü varsa ve talep, onay, kapama ve hatırlatma oradan yürüyorsa: önce onu sonuna kadar kullanın. - Hazır masraf yönetimi ürünlerinde de avans özelliği var; örneğin SAP Concur (Cash Advance) ve Zoho Expense (Advances) bunu yardım sayfalarında anlatıyor (Ekim 2026’da baktım). Kurallarınız standartsa ve verinin o üründe durması sizin için sorun değilse hazır ürün daha hızlı başlar. Özel uygulama şu noktada anlam kazanıyor: saha ekibiniz kalabalıksa ve avanslar proje ya da iş emri koduna bağlı izlenmek zorundaysa, döviz avansı sık veriliyorsa, ayrılış ve bordro bilgisi başka bir sistemde duruyorsa ya da muhasebe programınız avansı yalnız kişi toplamıyla gösteriyorsa. ## Yapay zekâ ne yapar, nerede durur? Bu akışta yapay zekâya iki iş veririm, ikisinde de son söz insanda kalır: 1. **Masraf satırını doğru avansa bağlama önerisi.** Bir çalışanın iki açık avansı varsa (örneğin biri Bursa montajı, biri Ankara servisi için), yapay zekâ fişteki tarih, şehir ve işyeri bilgisini talepteki proje ve tarihle karşılaştırıp “bu otel faturası A-0911’e ait görünüyor” diye önerir. Çalışan onaylamadan satır avansa bağlanmaz. 2. **Gecikme özeti.** Her hafta yöneticiye kısa bir metin: ekibinde hangi avans kaç gündür açık, son hatırlatma ne zaman gitti, çalışan ne not düştü. Rakamları panel hesaplar; yapay zekâ yalnız özeti yazar. Onay, ödeme, ek ödeme, kural değişikliği ve ayrılan çalışanın avansıyla ilgili karar yapay zekâya açılmaz; her öneri girdisiyle birlikte iz kaydına yazılır. ## Avans kaydındaki kişisel veri: KVKK açısından neye dikkat ederim? Avans kaydı kişisel veri taşır: ad, IBAN, avans ve masraf geçmişi, ayrılış bilgisi. KVKK verinin amaçla bağlantılı, sınırlı ve ölçülü işlenmesini istiyor ([6698 sayılı Kanun, md. 4/2-ç](https://www.mevzuat.gov.tr/mevzuatmetin/1.5.6698.pdf)); bu yüzden İK yalnız bakiyeyi görür, yapay zekâya IBAN gönderilmez. Model yurt dışında çalışıyorsa bu, 7499 sayılı Kanun md. 34 ile (Resmî Gazete 12.03.2024, sayı 32487) 1 Haziran 2024’ten itibaren yeniden düzenlenen yurt dışına aktarım maddesine (md. 9) girer. Hukuki görüş vermiyorum; adı ve hesap bilgisini maskelemeyi ya da bu adımı kapatmayı öneririm, seçimi hukuk danışmanınızla yaparsınız. ## Nasıl başlanır, veri ve kod kimin? İlk sürüm tek bir ekip ve tek bir ayla başlar. Otomasyon işlerinde en sık gördüğüm hata, ilk otomasyonu en karmaşık süreçten seçmek; bu işteki karşılığı, ilk sürümde döviz avansını, yurt dışı işi ve bütün hatırlatma takvimini birden çözmeye çalışmak. Sırayı şöyle kurarım: 1. **Kapsam.** Kişi adları ve IBAN’lar maskelenmiş, iki aylık avans listeniz ve o ayların masraf kayıtları; muhasebedeki 195 ve 196 hesaplarının ay sonu bakiyeleri; kimin onayladığı, kimin ödediği. 2. **Elle köprü.** Bir ayın açık avanslarını muhasebe sorumlunuzla elle çıkarır, 195 bakiyesiyle aradaki farkı kalemlere ayırırız. Uygulamanın üreteceği sonucu önceden bilmek, test için güvenilir bir ölçüt. 3. **İlk sürüm.** Talep, onay, ödeme kaydı, masraf girişiyle kapama, iade ve ek ödeme, yaşlandırma tablosu, roller ve iz kaydı. 4. **Kontrol.** Aynı ayı uygulamada yeniden yaparız; elle bulunan her açık avans ve her fark kalemi uygulamada da aynı çıkmalı. 5. **Genişleme.** Döviz avansı, hatırlatma takvimi, ayrılış uyarısı, muhasebe aktarımı ve yapay zekâ önerileri, çekirdek bir ay sorunsuz çalıştıktan sonra eklenir. Teslim kapsamı yazılı olur. Uygulama bir sunucuda (VPS) çalışır, kayıtlar oradaki veritabanında durur; sunucu, anahtarlar ve hesaplar sizin adınıza açılabilir. Veri sizindir, tamamını istediğiniz zaman Excel ya da CSV olarak alabilirsiniz. Kaynak kodun tamamı sizin erişiminizdeki bir depoda durur; çalıştırma talimatı, bağımlılık listesi ve bilinen sınırlar yazılı teslim edilir. Kullanıcı başına lisans yok; maliyet sunucunun aylık ücreti ve bakımdan oluşur, küçük ve orta ölçekli bir ekipte kullanıcı eklemek bu maliyeti değiştirmez. Uygulama kişisel veri ve mali kayıt işlediği için erişim, güvenlik, barındırma ve bakım gereksinimlerini başlangıçta ayrıca değerlendiririm. Kullanıcıların uygulamaya nasıl gireceği ve muhasebe ya da İK programınız değişirse aktarımın nasıl güncelleneceği, ilk adımın çıktısında yazılı olarak yer alır. Kapsamı ve teslim takvimini, mevcut düzeninizi gördükten sonra yazılı paylaşırım. Maskelenmiş iki aylık avans listenizle başlamak isterseniz [iletişim sayfasından](https://oguzerol.com/iletisim/) yazın; ilk görüşmede sizde en çok hangi avansın açık kaldığını konuşur, ilk sürümün kapsamını birlikte çıkarırız. ## Sıkça Sorulan Sorular ### Maaş avansı da aynı panelde izlenebilir mi? İzlenebilir, ama ayrı bir tür olarak. Maaş avansı ücrete mahsuben verilir ve bordroda düşülür; masrafla kapanmaz. Panel onu ayrı bakiyede tutar ve ay sonunda 196 bakiyesiyle karşılaştırır. Bordro hesabını panel yapmaz, bordro programınız yapar. ### Nakit avansı kasadan veriyoruz. Kasa sayımıyla nasıl tutar? Nakit avansın ödeme satırı kasa çıkış fişinin numarasını, nakit iadenin satırı kasa giriş fişinin numarasını taşır. Böylece kasa sayımında “bu 20.000 TL nereye çıktı” sorusunun cevabı avans numarasına kadar iner. Kasa sayımının kendisi muhasebenin işi olarak kalır. ### Çalışan avansı aşan harcamayı kendi kartıyla öderse ne olur? Masraf satırı ödeme şeklinden bağımsız olarak avansa bağlanır. Harcamanın avansı aşan kısmı negatif bakiye olarak görünür ve ek ödeme onayına gider. Çalışanın kendi kartını hangi koşullarda kullanabileceği bir şirket kuralıdır; panel o kuralı talep ekranında hatırlatabilir. ### Yıl sonunda açık kalan avanslar için ne hazırlanır? Yıl sonu kapanışından önce muhasebeye avans numarasıyla bir yaşlandırma listesi gider: kimde, ne zamandan beri, ne kadar, son hatırlatma ve yönetici notu. Uzun süredir kapanmayan avansın nasıl ele alınacağına ve dövizli avansın değerlemesine muhasebeciniz karar verir; liste, o kararı satır satır verebilmesi için gereken bilgiyi taşır. [Başa dön ↑](https://oguzerol.com/personel-avans-masraf-takip-paneli/#icerik) ## Bunları da okumak ister misiniz? [Personel Masraf Onay Akışı: Yöneticiden Finansa Onay Zinciri, Limitler ve Geri GöndermeMasraf talebini yöneticiden finansa taşıyan onay akışı: tutar limiti, vekâlet, kısmi onay, geri gönderme ve iz kaydı. Örnek bir ayla kuralları inceleyin.](https://oguzerol.com/personel-masraf-onay-akisi/)[Gider Yetki ve Rapor Ekranı: Kim Neyi Görür, Hangi Rapor Kime GiderProje müdürü yalnız kendi projesini, denetçi salt okuma dışa aktarımı görsün: gider satırını role göre ayıran web uygulaması. Örnek şirketle inceleyin.](https://oguzerol.com/gider-yetki-ve-rapor-ekrani/)[Tekrarlayan Giderleri ve Abonelik Yenilemelerini Takip EdinExcel veya Google Sheets abonelik listenizi özel panelde izleyin. Yenileme ve iptal tarihleri, sorumlu kişi, fiyat değişikliği ve dönem geçmişi bir arada olsun.](https://oguzerol.com/abonelik-yenileme-gider-takip-uygulamasi/) [Tüm yazılara göz atın →](https://oguzerol.com/yazilarim/) NE İSTEYEBİLİRSİNİZ ## Nasıl çalışıyorum? Çalışma saati paketleri WhatsApp’tan ya da telefonda işinizden ve ihtiyacınızdan bahsedin; **5 ile 40 saat arasında bir çalışma paketinde** anlaşalım, ben gerekenleri yapmaya başlayayım. Aldığınız şey bir takvim aralığı değil, doğrudan sizin işinize harcanacak net mesai. 40 saati üç gün aralıksız çalışarak da kullanabiliriz, bilerek zamana yayıp bir yılda da bitirebiliriz — işin gerektirdiği neyse o. İşin ne kadar süreceğini tahmin etmeye değil, işi yapmaya vakit harcarım; harcadığım her saatin işinizde kalıcı bir karşılığı olur. Faydalı olduğunu düşündüğünüz sürece bu şekilde devam ederiz. ÇALIŞMA BLOKLARI ## Neden aylık değil? 40 saat 1 hafta mı oluyor? Aylık sabit ücrette iki taraf da yanlış yere bakar: siz sabit gidere, karşı taraf kaç tane daha böyle sözleşme bağlayabileceğine. Saat üzerinden çalışınca ikimizin de baktığı yer aynı olur — yapılan işin gerçek değeri. "Toplamda ne kadar tutar?" sorusunun peşinen net bir cevabı olmaması bu modelin doğal maliyeti, farkındayım. Ama sonuç üretmeyen bir yapıya aylarca sabit ücret ödemek yerine yalnızca işinize ayrılan nitelikli zamanı ödersiniz, o zamanın nereye gittiğini de baştan sona görürsünüz. Müşterilerimin benimle tekrar tekrar çalışmasının sebebi bu. 5saat10.000₺ + KDVsaat başı 2.000₺[Bu bloğu seç](https://wa.me/905496546489?text=Merhaba%2C%205%20saatlik%20%C3%A7al%C4%B1%C5%9Fma%20blo%C4%9Fu%20hakk%C4%B1nda%20bilgi%20almak%20istiyorum.) 10saat15.000₺ + KDVsaat başı 1.500₺[Bu bloğu seç](https://wa.me/905496546489?text=Merhaba%2C%2010%20saatlik%20%C3%A7al%C4%B1%C5%9Fma%20blo%C4%9Fu%20hakk%C4%B1nda%20bilgi%20almak%20istiyorum.) 20saat24.000₺ + KDVsaat başı 1.200₺[Bu bloğu seç](https://wa.me/905496546489?text=Merhaba%2C%2020%20saatlik%20%C3%A7al%C4%B1%C5%9Fma%20blo%C4%9Fu%20hakk%C4%B1nda%20bilgi%20almak%20istiyorum.) 40saat40.000₺ + KDVsaat başı 1.000₺[Bu bloğu seç](https://wa.me/905496546489?text=Merhaba%2C%2040%20saatlik%20%C3%A7al%C4%B1%C5%9Fma%20blo%C4%9Fu%20hakk%C4%B1nda%20bilgi%20almak%20istiyorum.)