Kaynak: https://oguzerol.com/banka-hareketi-mutabakat-uygulamasi/ [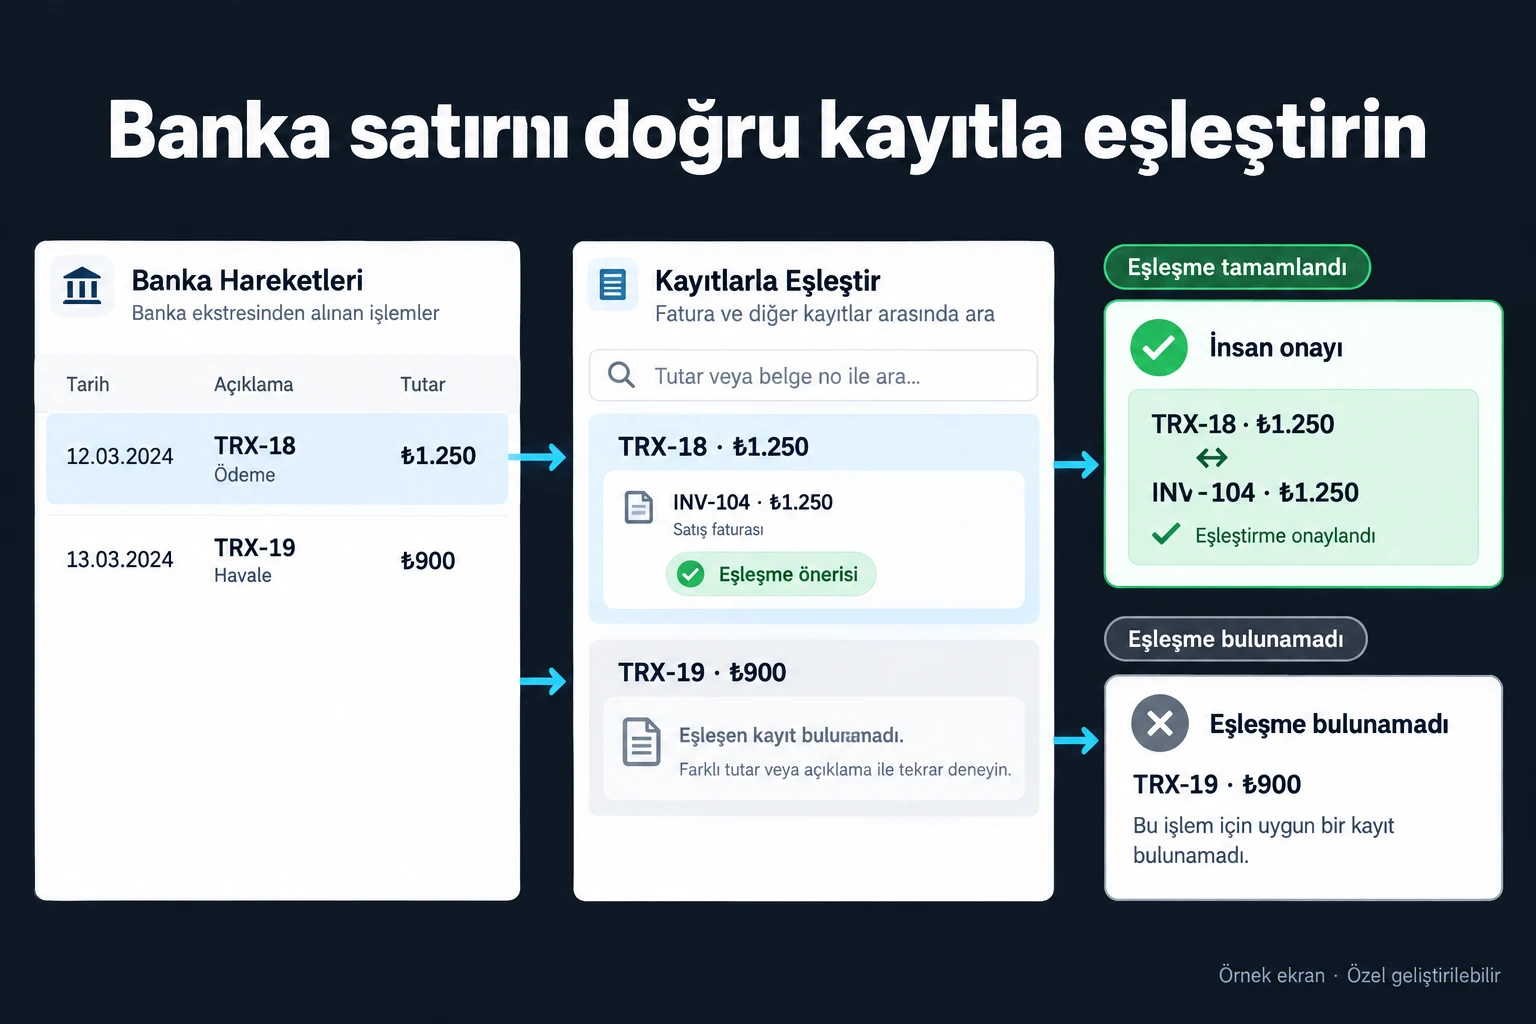 Görseli büyüt](https://oguzerol.com/gorseller/hizmet-kapaklari/banka-hareketi-mutabakat-uygulamasi-webapp-v1-tr.webp) # Banka ve POS Mutabakatı Uygulaması: Komisyon, Bloke ve Valör Farkı [Oğuz Erol](https://oguzerol.com/hakkimda/) | 19 dk okuma Bu sayfada anlattığım web uygulaması, banka ve POS mutabakatı için dört rakamı yan yana koyar: kasada ya da ERP’de kaydedilen kartlı satış, POS cihazının gün sonu toplamı, bankanın üye işyeri ekstresi ve banka hesabınıza fiilen geçen tutar. Bu dört rakam aynı ay içinde çoğu zaman eşit çıkmaz. Uygulama aradaki farkın her kalemini bir sebebe bağlar: komisyon, bloke süresi, taksit takvimi, iade, iptal ya da gerçek bir hata. En büyük tuzak, hesaba geçen tutarı o ayın satışıyla karşılaştırmak. Blokeli çalışan bir şubede ay sonunda bankada görünmeyen yüz binlerce lira kayıp değil, henüz ödeme günü gelmemiş alacaktır. ## Mutabakatta hangi dört kaynak karşılaştırılır? POS mutabakatı, dört ayrı kaynağın birbirini tutup tutmadığını kontrol etmektir. Her kaynak farklı bir soruya cevap verir. | kaynak | nereden gelir | cevapladığı soru | | --- | --- | --- | | Satış kaydı | Kasa, ERP ya da e-ticaret siparişi | Ne sattık, hangi karta, kaç taksitle? | | POS gün sonu | Fiziki POS’un gün sonu dökümü, sanal POS’un işlem raporu | Kart gerçekten çekildi mi, iptal edildi mi? | | Üye işyeri ekstresi | Bankanın aylık hesap özeti ya da günlük işlem raporu | Banka ne kadar komisyon kesti, ne zaman ödeyecek? | | Banka hesap hareketi | Hesap dökümü (Excel, CSV ya da PDF) | Para hangi gün hesaba geçti? | İş Bankası’nın [üye işyeri destek sayfası](https://www.isbank.com.tr/is-ticari/uye-isyeri-yardim-ve-pos-destek) hesap özetinin bölümlerini “gerçekleşen işlemler, hesaba geçişler, alacak özeti” diye sayıyor. Aynı özette peşin ve taksitli satış komisyonu, erken bloke çözüm komisyonu, POS kullanım ücreti ve iletişim ücreti ayrı satırlarda yer alıyor. Diğer bankaların ekstre düzeni farklı olabilir. Uygulama bu satırları ayrı ayrı içeri alır, çünkü komisyonu tek bir “kesinti” kalemine toplamak sapmayı görmenin önünü kapatır. Pazaryeri ya da ödeme kuruluşu üzerinden satan bir e-ticaret kanalında da dört katman aynı kalır, yalnız ikisinin kaynağı değişir. POS gün sonunun yerini ödeme kuruluşunun işlem raporu, üye işyeri ekstresinin yerini hakediş ya da ödeme raporu alır. Bu tür raporlarda çoğu zaman birçok siparişin neti tek bir ödemede birleşir. Hesaba geçen o tek satır, kural tablosundaki çoğa-bir eşleşmeyle kapanır. Uygulama her siparişin brütünü, komisyonunu ve ödeme tarihini ayrı satır olarak içeri alır; “bu ödeme hangi siparişlerin neti” sorusu sipariş numarasına kadar cevaplanır. ## Örnek bir ay: üç kanal, iki banka Aşağıdaki işletme ve rakamlar kurgusaldır, yöntemi göstermek için hazırladım. Örnek işletmenin üç kartlı satış kanalı var: merkez mağazada A bankasının fiziki POS’u, web sitesinde yine A bankasının sanal POS’u, şubede B bankasının fiziki POS’u. Komisyon oranları ve bloke günleri de örnek anlaşmadır, gerçek bir bankanın tarifesi değildir. | Eylül (örnek veri) | Merkez · A bankası | Web · A sanal POS | Şube · B bankası | | --- | --- | --- | --- | | Çalışma şekli (örnek) | Ertesi gün, komisyonlu | Ertesi gün, komisyonlu | Blokeli, komisyonsuz | | ERP / sipariş kaydı | 1.240.000 TL | 350.000 TL | 480.000 TL | | POS gün sonu / işlem raporu | 1.236.500 TL | 352.400 TL | 480.000 TL | | Ekstrede kesilen komisyon | 32.882,50 TL | 9.867,20 TL | 0 TL | | Ekstredeki iade | −12.000 TL | 0 TL | 0 TL | | Eylül içinde hesaba geçen | 1.189.267,50 TL | 341.732,80 TL | 414.500 TL | | Düzeltme gerektiren fark | 3.500 TL + 270 TL | 2.400 TL | yok | Ekstrede kesilen komisyon, örnekte Eylül satışlarının komisyonu olarak alınmıştır (işlem tarihine göre). Sizin ekstreniz ödeme tarihine göre kesiyorsa karşılaştırmadan önce iki tarafı aynı gün aralığına getirin. Üç kanalı tek bir eşitlik bağlar: **Hesaba geçen = POS brüt − kesilen komisyon − iade − sonraki aylara kalan net + önceki aylardan gelen net** Merkez için: 1.236.500 − 32.882,50 − 12.000 − 41.300 + 38.950 = 1.189.267,50 TL (−12.000 TL, ayın ortasındaki bir iade; “İade ile iptal neden ayrı izlenir?” bölümünde). Toplamlara bakan biri “Şube 480.000 sattı, hesaba 414.500 geldi, 65.500 eksik” der. Eşitlikle bakınca eksik bir şey olmadığı görülür. Bu sayfada üç ayrı kavram var. **Düzeltme gerektiren fark:** sebebi bulunmuş ama biri harekete geçmeden kapanmayan tutar (iptal, fazla kesilen komisyon, mükerrer çekim). **Takvim kalemi:** hata değil, ödeme günü henüz gelmemiş ya da önceki ayda gelmiş tutar (blokede bekleyen alacak, ay sonu kayması). **Açıklanamayan fark:** ikisine de bağlanamayan tutar; kuyruğun başına çıkar. ### Merkez: 3.500 TL iptal, 270 TL fazla komisyon, ay sonu kayması ERP’de 1.240.000 TL kartlı satış var, POS gün sonu toplamı 1.236.500 TL. Uygulama 3.500 TL’lik farkı gün gün arar ve 17 Eylül’de bulur: kasiyer satışı POS’ta gün sonu almadan iptal etmiş, ERP’de satış faturası duruyor. Yapı Kredi’nin [POS sık sorulan soruları](https://www.yapikredi.com.tr/isim-icin/sinirsiz-bankacilik/sikca-sorulan-sorular/kartlar-ve-uye-isyeri/uye-isyeri/pos/6736) peşin ve taksitli satışın aynı gün, gün sonu alınmadan iptal edilebildiğini yazıyor. İptal edilen işlem ekstreye ve hesaba yansımaz (bankanıza göre kontrol edin); düzeltme ERP’de yapılır ve iş şube kasasına düşer. Komisyon kontrolü örnek anlaşmanın oranlarıyla yapılıyor. Oranlar kurgusaldır: | kırılım (örnek) | gün sonu tutarı | örnek oran | beklenen komisyon | | --- | --- | --- | --- | | Peşin kredi kartı | 616.500 TL | %2,50 | 15.412,50 TL | | Banka kartı | 400.000 TL | %1,00 | 4.000 TL | | Üç taksitli satış | 220.000 TL | %6,00 | 13.200 TL | | Toplam | 1.236.500 TL | | 32.612,50 TL | Ekstrede kesilen 32.882,50 TL. Uygulama 270 TL’lik farkı tek satıra kadar indiriyor: banka kartı satırındaki 18.000 TL’lik bir işlem kredi kartı oranıyla, %2,50’den komisyonlanmış. 180 TL beklenirken 450 TL kesilmiş. Bu satır bankaya itiraz için finans müdürünün kuyruğuna gider. Hesaba geçen tarafta bir de ay sonu kayması var. Ertesi gün ödemeli çalışmada 30 Eylül satışlarının neti (41.300 TL) 1 Ekim’de geçiyor, 31 Ağustos satışlarının neti (38.950 TL) 1 Eylül’de geçmiş. Resmî tatil kaymayı büyütür: İş Bankası’nın örneğinde 28 Ekim Çarşamba işlemi, 29 Ekim tatili yüzünden 30 Ekim Cuma’ya kalıyor. Uygulama beklenen ödeme gününü takvimle hesaplar, “geç geldi” uyarısını o günden sonra verir. ### Web: aynı sipariş için iki çekim Sipariş kaydında 350.000 TL var, sanal POS raporunda 352.400 TL. Fark tek bir siparişten geliyor: 2.400 TL iki kez çekilmiş, sipariş bir tane. Aynı sipariş numarasına bağlı iki başarılı çekimi bir kural yakalar; kalem müşteriye iade yapılınca kapanır. Örnek oranla (%2,80) komisyon 9.867,20 TL. Merkezdeki gibi ay sonu kayması var: 30 Eylül’ün neti (11.200 TL) Ekim’e kalıyor, 31 Ağustos’un neti (10.400 TL) Eylül’de geçmiş. Eylül içinde hesaba geçen 341.732,80 TL. ### Şube: satıldı ama bankada yok Şubede B bankasıyla yapılan örnek anlaşma blokeli ve komisyonsuz: kredi kartı satışı 30 gün, banka kartı satışı 15 gün sonra hesaba geçiyor. Taksitli satışta her taksit ayrı bir ayda geliyor. Eylül satışı 480.000 TL: 300.000 TL kredi kartı, 100.000 TL banka kartı ve 80.000 TL dört taksitli satış. | Eylül içinde hesaba geçen (örnek veri) | tutar | | --- | --- | | Ağustos kredi kartı satışları, blokesi çözüldü | 286.000 TL | | Ağustos sonu banka kartı satışları | 45.500 TL | | Eylül’ün ilk yarısındaki banka kartı satışları | 52.000 TL | | Önceki aylarda yapılan taksitli satışların Eylül taksitleri | 31.000 TL | | Toplam | 414.500 TL | Eylül satışının 480.000 TL’lik toplamı iki parçaya ayrılır: 52.000 TL Eylül içinde çözülmüş, 428.000 TL 30 Eylül’de blokede bekliyor (300.000 TL kredi kartı, 48.000 TL banka kartı, dört aya yayılacak 80.000 TL taksit). Aynı eşitlik Şube için: 480.000 − 428.000 (blokede kalan) + 362.500 (önceki aylardan gelen: 286.000 + 45.500 + 31.000) = 414.500 TL. Komisyon yok, iade yok; eksik görünen 65.500 TL’nin tamamı takvim kalemidir. ### Ay sonunda ne çıkar? Ay kapanışında uygulama tek sayfalık bir mutabakat özeti ve istisna kuyruğu üretir. Düzeltme gerektiren farklar kişiye atanır, takvim kalemleri ödeme günü gelince kendiliğinden kontrol edilir. Örnek ayda kuyruk şöyle: 1. **3.500 TL, Merkez, 17 Eylül (düzeltme gerektiren fark):** şube kasası ERP’yi düzeltir, muhasebe onaylar. 2. **270 TL, Merkez (düzeltme gerektiren fark):** finans müdürü bankaya itiraz eder. 3. **2.400 TL, Web (düzeltme gerektiren fark):** muhasebe iadeyi başlatır, iade ekstreye düşünce kapanır. 4. **428.000 TL, Şube (takvim kalemi):** her tutar ödeme günüyle listelenir. 5. **41.300 TL Merkez ve 11.200 TL Web (takvim kalemi):** 1 Ekim’de otomatik kontrol edilir. Bu örnekte açıklanamayan fark yok. Olsaydı kuyruğun başına çıkardı. Muhasebe ekibi ayın 2.070.000 TL’lik kartlı satışını tek tek değil, düzeltme gerektiren 6.170 TL’yi inceliyor. Bankanız ertesi gün ve komisyonlu ödüyorsa önce komisyon satırına, blokeli ödüyorsa önce alacak takvimine bakın. ## Komisyon, bloke ve valör farkı nasıl açıklanır? Komisyon, bloke ve valör farkı; işlemin kart türü, taksit sayısı ve bankayla anlaştığınız ödeme şekli bilinirse kuruşuna kadar hesaplanabilir. Valör, bir işlemin hesaba etkisinin başladığı, yani tutarın kullanılabilir olduğu ya da faizin işlemeye başladığı gündür; POS’ta çekim gününden sonraki hesaba geçiş günü olarak kullanılır. Halkbank’ın ücret tablosu bloke süresini “Bloke (Valör)” başlıklı sütunda veriyor. Örnek anlaşmalarda bir satışın çekim tarihi 16 Eylül ise ertesi gün ödemeli kanalda valör 17 Eylül, B bankasının kredi kartı satışında çekim tarihinden 30 gün sonra, 16 Ekim olur. Uygulama çekim tarihini, valörü ve ekstredeki geçişi ayrı sütunlarda tutar; “geç geldi” uyarısı çekim tarihine değil valöre göre verilir. Ekstredeki her komisyon satırını da bir “beklenen oran tablosu”na karşı kontrol eder. Bankalar farklı ödeme şekilleri sunuyor. İş Bankası dört şekil sayıyor: ertesi iş günü ödeme (komisyonlu), blokeli ödeme (komisyon alınmadan, belirlenen gün sonra), ayın ya da haftanın belli günü toplu ödeme ve bloke sonrası daha düşük komisyonla ödenen hibrit model. Blokenin yasal üst sınırı da var. TCMB’nin 2025/24 sayılı Tebliği (Resmî Gazete, 18 Eylül 2025, sayı 33021, md. 2) üye işyerine aktarım süresini işlem tarihinin ertesi gününden itibaren sayıyor ve sınırı şöyle koyuyor: taksitsiz kredi kartı işlemlerinde 40 gün, banka kartı işlemlerinde 15 gün (14 Ekim 2026 itibarıyla). Aynı madde banka kartıyla ertesi gün aktarımda üye işyeri ücretini %1,04 ile sınırlıyor. Değişiklik 1 Kasım 2025’te yürürlüğe girdi. Kaynak: [Resmî Gazete metni](https://www.resmigazete.gov.tr/eskiler/2025/09/20250918-16.htm); son bulduğum değişiklik 2026/5 (31.01.2026), o da bu maddeye dokunmuyor (konsolide metni görmedim). 40 günlük sınır taksitli satışı kapsamadığı için Halkbank’ın 2 ile 12 taksit için gösterdiği 60–260 günlük süreler (14 Ekim 2026’da okudum) bu tavanla çelişmiyor. Oran tablosunu kurarken üç ayrıntıya dikkat ederim: - **Vergi dahil mi?** Bankalar ilan ettiği oranı bazen BSMV dahil yazıyor. Akbank’ın POS paketi sayfası %3,74’ü “BSMV dahil” diye veriyor (14 Ekim 2026’da okudum). Vergi baştan sabitlenmezse her satır yanlış bir “sapma” verir. - **Taksit sayısı ayrı satır olur.** Halkbank’ın tablosunda taksit sayısı arttıkça hem komisyon hem bloke günü artıyor: 2 taksitte %5,61 ve 60 gün, 12 taksitte %24,30 ve 260 gün (14 Ekim 2026’da okudum). - **Erken bloke çözümü ayrı ücrettir.** Blokeli parayı erken çektiyseniz ekstrede ayrı bir komisyon satırı çıkabilir (İş Bankası’nın hesap özeti bunu ayrı satır gösteriyor). Bu satır satış komisyonuna karışırsa oran sapması gibi görünür. Anlaşmanız değişince tablonun tarihli yeni bir sürümü açılır, eski aylar eski oranla kontrol edilmeye devam eder. **Kendi ekstrenizde deneyin:** 1. Sözleşmenizdeki oranları kart türüne ve taksit sayısına göre yazın. BSMV dahil mi hariç mi, belirleyin. 2. POS gün sonu raporunuzu aynı kırılımla toplayın. Raporunuzda bu kırılım yoksa bankadan kırılımlı raporu isteyin. 3. Her kırılımı kendi oranıyla çarpıp toplayın ve ekstredeki komisyonla karşılaştırın. İki tarafın aynı gün aralığını kapsadığından emin olun: ekstre komisyonu ödeme günü baz alarak kesiyorsa ay sonu ve ay başı birer gün kayar. 4. Fark varsa sırayla kart türü yanlış sınıflanmış işleme, erken bloke çözüm ücretine ve vergiye bakın. **Bankaya itiraz için hazırlanacaklar:** ekstre satırı ve tarihi, işlem tarihi ve tutarı, kart türü ve taksit sayısı, POS slipindeki onay numarası, sözleşmedeki oranın geçerli olduğu tarihli sürüm, beklenen ve kesilen tutar. İtiraz süresini sözleşmenizden kontrol edin. ## Taksitli satış hesaba tek seferde mi, parça parça mı geçer? Bu sorunun cevabı bankanıza ve anlaşmanıza göre değişir. Aynı bankada bile birden fazla model olabilir. Halkbank’ın [Paraf üye işyerleri sayfası](https://www.halkbank.com.tr/tr/ticari-kurumsal/uye-isyeri-ve-pos-hizmetleri/uye-isyeri-hizmetleri/paraf-uye-isyerleri) üç modeli açıkça yazıyor: | model | hesaba geçiş | mutabakatta ne demek | | --- | --- | --- | | Aylık ödeme | Her taksit, taksit sayısı kadar ay arayla ayrı ayrı | Tek satış, birden çok banka girişiyle kapanır (bire-çok) | | Peşin ödemeli | Tutarın tamamı ertesi gün, taksit sayısına göre komisyon kesilerek; bloke gün de uygulanabilir | Tek satış, tek giriş; komisyon taksit sayısına göre kontrol edilir | | Vade farklı peşin ödemeli | Tutarın tamamı ertesi gün; vade farkı müşterinin taksitlerine eklenir | Tek satış, tek giriş; üye işyeri komisyonunun nasıl işlediği sözleşmenizden okunur | İş Bankası’nın sayfası, taksit tutarlarını vadelerinde alan üye işyerlerinde hesap özetinin ilk taksitlerin net tutarını ve hesaba geçiş tarihini gösterdiğini yazıyor. Uygulama taksitli satış açıldığı anda taksit sayısı kadar “beklenen giriş” oluşturur. Her taksit geldikçe ilgili satır kapanır. Gelmeyen taksit, vadesinden bir iş günü sonra kuyruğa düşer. Bankanız modeli değiştirirse yalnız o tarihten sonraki satışlar yeni modelle beklenir. ## İade ile iptal neden ayrı izlenir? İade, ekstreye kendi tarihiyle ayrı bir eksi satır olarak düşer. Bu yüzden iptalden farklı bir kuralla, ERP’deki iade kaydıyla eşleşir. Örnek ayda Merkez’in ekstresindeki −12.000 TL, 9 Eylül’de yapılan bir satışın 22 Eylül’deki iadesi. Uygulama bu satırı ERP’deki iade faturasıyla eşleştirir ve 9 Eylül’deki ilk satışa bağlar. ERP’deki 1.240.000 TL brüt satıştır; iade faturası ayrı bir kayıt olarak durur, o tutardan düşülmez. İade satırı ilk satışla eşleşen bir referans taşımayabilir. Bu bankaya göre değişir, o durumda tutar, kart ve tarih penceresiyle aday gösterilir. İadede kesilmiş komisyonun geri verilip verilmediği sözleşmenize göre değişir, bunu kamuya açık bir kaynakta genel kural olarak bulamadım. Örnek ayda geri verilmediğini varsaydım. Bu yüzden 12.000 TL’lik iade 32.882,50 TL’lik komisyona dokunmuyor. Sizin anlaşmanız farklıysa bu kural beklenen oran tablosuna yazılır. ## Havale ve EFT tarafı: banka satırı hangi faturaya ait? Havale ve EFT tahsilatında soru, banka satırının hangi cariye ve faturaya ait olduğudur. Görseldeki veriler kurgusaldır: **1.250 TL**’lik **TRX-18** banka satırı (açıklaması “Ödeme”) ile **1.250 TL**’lik **INV-104** satış faturası, tutar aynı olduğu için eşleşme önerisi olarak yan yana duruyor ve onaylanmadan kesinleşmiyor. **TRX-19** (**900 TL**, havale) için uygun kayıt yok, açık listede kalıyor. ## Eşleştirme kuralları: hangi durumda hangi kural? Eşleştirme kesin kurallardan gevşek kurallara doğru sırayla çalışır ve her eşleşme hangi kuralla yapıldığını kaydeder. Kesin kural tek aday bulursa öneri olarak işaretler. Gevşek kural yalnız aday gösterir, kararı kişi verir. | kural | örnek | nasıl çalışır | | --- | --- | --- | | Birebir referans | Banka satırında INV-107, faturada INV-107 | Referans ve tutar aynıysa güçlü öneri | | Tutar + tarih penceresi | Havale 1.250 TL, son 10 günde 1.250 TL’lik tek açık fatura | Pencerede tek aday varsa öneri, birden çoksa liste | | Tolerans | Gün sonu 52.418,40, ekstre brüt 52.418,38 | Önceden yazılmış kuruş toleransı içinde kalırsa yuvarlama farkı olarak kapanır; toleransı kimin onayladığı kayıtlıdır | | Çoğa-bir | Bir günün 214 POS işlemi, hesap dökümünde tek toplu giriş | Gün brüt toplamından ekstredeki komisyon düşülür, kalan net tek banka girişiyle eşleşir | | Bire-çok | Tek havale üç faturayı kapatıyor | Ekran tutarın hangi faturaya ne kadar dağıldığını gösterir, dağıtımı kişi onaylar | | Kısmi | 10.000 TL’lik faturaya 6.000 TL ödeme | Fatura “kısmen ödendi” olur, kalan 4.000 TL açık kalır | Tamamen bağlanmış bir banka satırının ikinci kez kullanılmasına izin veren sessiz bir yol bırakmam. Aynı tutarda iki açık fatura varsa uygulama ikisini de gösterir, ilk bulduğunu seçmez. ## Aynı dosya iki kez yüklenirse ne olur? Aynı banka dosyası ikinci kez yüklendiğinde uygulama yeni satır üretmez. Dosyanın daha önce yüklendiğini ve kimin yüklediğini söyler. Bunun için iki kontrol kurarım. Birincisi dosyanın kendisi: içeriğinden bir parmak izi üretilir ve birebir aynı dosya baştan reddedilir. İkincisi satır düzeyi: hesap numarası, işlem tarihi, tutar ve bankanın işlem referansından oluşan bir anahtar. Bu anahtar, Ağustos’un son haftasını da kapsayan bir Eylül dosyasında çakışan satırları ayıklar. Bankanın referans vermediği satırlarda (bazı bankalarda ya da PDF ekstrelerde olabilir) aynı gün, aynı tutar ve aynı açıklamaya sahip iki gerçek işlem bulunabilir. Uygulama bunları sessizce birleştirmez, “olası tekrar” diye kişiye sorar. ## Kim ne yapar: rol ve yetki tablosu Mutabakatta rol ayrımı, aynı kişinin aynı kalemi hem eşleştirip hem onaylayıp hem de geri alamaması demektir. Bu, [ekibinize özel web uygulamalarını](https://oguzerol.com/ekibiniz-icin-ozel-web-uygulamalari/) paylaşılan bir Excel dosyasından ayıran en önemli özellik. Örnek bir dağılım: | işlem | şube kasası | muhasebe | finans müdürü | denetçi | | --- | --- | --- | --- | --- | | Kendi şubesinin gün sonu ve iptal kaydını yükler | ✓ | ✓ | — | — | | Banka ve üye işyeri ekstresini yükler | — | ✓ | ✓ | — | | Eşleştirme önerisini onaylar | — | ✓ | ✓ | — | | İstisna kalemini üstlenir ve kapatır | ✓ (kendi şubesi) | ✓ | ✓ (itiraz kalemleri) | — | | Toleransı, beklenen oran tablosunu değiştirir | — | — | ✓ | — | | Onaylanmış eşleşmeyi geri alır (gerekçeyle) | — | ✓ (dönem açıkken) | ✓ | — | | Dönemi kapatır, kapanmış dönemi açar | — | — | ✓ | — | | Bankaya itiraz kalemini işaretler | — | ✓ | ✓ | — | | Her şeyi görür, hiçbir şeyi değiştirmez, iz kaydını dışa aktarır | — | — | — | ✓ | Şube kasası yalnız kendi şubesinin kayıtlarını görür. Aynı rol ve onay mantığını kurumsal kredi kartı ekstresiyle fiş eşleştirmesine uygulayan sayfa: [gider fişi ve belge takibi](https://oguzerol.com/gider-fisi-ve-belge-takibi/). Küçük bir ekipte muhasebe ile finans müdürü aynı kişi olabilir. O durumda “kendi eşleştirdiğini kendi onaylayamaz” kuralı ikinci bir kişiye bağlanır ya da bilinçli olarak kapatılır ve bu karar da kayda geçer. ## İz kaydı: kim neyi ne zaman değiştirdi? İz kaydı, uygulamadaki her eşleştirmenin, onayın ve geri almanın silinemeyen bir satırını tutar. Her satırda kim, ne zaman, hangi kayıt, eski ve yeni değer, hangi kural ya da öneri ve gerekçe yazar. Geri alma kaydı silmez, yeni bir satır ekler ve kalemler açık listeye döner. Her rakam geldiği dosya ve satıra kadar izlenebilir. Dönem kapatılınca o ayın eşleşmeleri kilitlenir. Kapanmış ayı yalnız finans müdürü gerekçeyle açar. “Eylül’deki 270 TL’lik itiraz ne oldu?” sorusu e-posta aramadan tek bir kayıt geçmişiyle cevaplanır. ## Yapay zekâ ne yapar, nerede durur? Yapay zekâ bu uygulamada öneri yapar, onay vermez. Üç işte işe yarar: - **Açıklamadan cari önerisi.** “KUZEY INS EYL FT” gibi dağınık bir havale açıklamasından olası cariyi ve faturaları, güven derecesi ve gerekçesiyle önerir. Onaylanan bir kalıp bir sonraki ay kesin kurala dönüşebilir. - **Anormalliğin sebebini tahmin etmek.** Komisyonun beklenen orandan sapmasını yakalamak için yapay zekâ gerekmez, bu bir kuraldır. Sapmanın olası sebebini önermek (“kart türü yanlış sınıflanmış görünüyor”) ve geçmişteki benzer satırları getirmek yapay zekânın işidir. - **Yalnız PDF olan ekstreyi okumak.** Okunan satırlar, toplamı PDF’teki toplamla tutmadan sisteme alınmaz. Her öneri hangi model ve hangi girdiyle yapıldığı bilgisiyle iz kaydına yazılır. Dönemi kapatmak, toleransı değiştirmek ve bankaya itiraz açmak yapay zekâya açılmaz. Banka hareketlerinde ödeme yapan kişinin adı kişisel veridir. Bu satırları yurt dışında çalışan bir yapay zekâ servisine göndermek, 6698 sayılı KVKK’nın yurt dışına aktarım maddesine (md. 9) girer. Bu madde [7499 sayılı Kanun](https://www.resmigazete.gov.tr/eskiler/2024/03/20240312-1.htm) ile 1 Haziran 2024’ten itibaren yeniden düzenlendi. Hukuki görüş vermiyorum; tasarımda iki yol öneririm: modele ad ve hesap numarası maskelenmiş açıklamayı göndermek ya da bu adımı kapatıp yalnız kurallarla çalışmak. Seçimi hukuk danışmanınızla yaparsınız. ## Excel tam olarak nerede kırılıyor? Excel’de POS mutabakatı yapılabilir. Kırıldığı yer formül değil, kuralın her ay bir kişinin hafızasıyla uygulanması: - **DÜŞEYARA ilk eşleşmeyi döndürür.** Aynı gün aynı tutarda iki işlem varsa ikincisi ilkine bağlanır ve fark görünmez. Bunu aşan formül yazılabilir ama dosyayı devralan kişi neden öyle yazıldığını bilmez. - **Çoğa-bir ve bire-çok eşleşme.** Tek toplu ödemeyi yüzlerce işleme, tek havaleyi üç faturaya bölmek elle yapılır. Bölmenin nasıl yapıldığı bir hücre notunda kalır. - **Aynı ekstreyi iki kez yapıştırmak** uyarı vermez. - **Yetki.** Şube sorumlusunun yalnız kendi satırlarını görmesi ya da toleransı yalnız finans müdürünün değiştirebilmesi paylaşılan dosyada satır düzeyinde kurulamaz. Excel’in değişiklik geçmişi kimin hangi hücreyi değiştirdiğini gösterebilir, ama onayı bir role ve gerekçeye bağlamaz. Web uygulamasında tanımlanan iş kuralı veri girilirken uygulanır, kişinin dikkatine bırakılmaz. ## Muhasebe programınız ya da bankanın raporu yetiyorsa Tek bankayla, tek POS’la ve ertesi gün ödemeyle çalışıyorsanız ayrı bir uygulamaya büyük ihtimalle ihtiyacınız yok. Bankalar kendi raporlarını veriyor. Yapı Kredi, üye işyeri ve hesap numarası bazında POS nakit akış raporlarını mutabakat desteği olarak gösteriyor. Muhasebe programınızda banka hareketlerini cariyle eşleştiren bir modül varsa ve ekibiniz onu düzenli kullanıyorsa, önce onu sonuna kadar kullanmanızı öneririm. Ayrı uygulamayı birden fazla banka ve POS, blokeli ve ertesi gün çalışan kanallar, taksitli satış ve rol ayrımı bir araya geldiğinde değerlendiririm. Kayıt kesmek yine muhasebe programında kalır. ## Bu sorunu insanlar nasıl arıyor? Bu iki sorguda komisyon, mutabakattan çok daha fazla aranıyor: “pos komisyon oranları” ayda 5.400, “banka mutabakatı” 20 (Google Ads Anahtar Kelime Planlayıcı, 14 Ekim 2026). Planlayıcı aramanın niyetini göstermez. ## İlk sürümü nasıl kurarım? İlk sürüm tek banka, tek POS ve tek ayla başlar. Otomasyon projelerinde en sık gördüğüm hata, ilk otomasyonu en karmaşık süreçten seçmek. Sırayı şöyle kurarım: 1. **Kapsam.** Kişisel bilgilerden arındırılmış bir aylık örnek: ERP satış dökümü, POS gün sonları, üye işyeri ekstresi, banka hesap dökümü. Sözleşmenizdeki oranlar ve ödeme şekli. 2. **Elle mutabakat.** O ayın farkını önce muhasebe sorumlunuzla bu sayfadaki eşitlikle elle açıklarız. Uygulamanın üreteceği sonucu önceden bilmek, test için tek güvenilir ölçüttür. 3. **İlk sürüm.** Bu tek kanal için yükleme, beklenen oran tablosu, gün eşleştirmesi, istisna kuyruğu, roller ve iz kaydı. 4. **Kontrol.** Aynı ay uygulamada yeniden yapılır. Elle bulunan her fark uygulamada da aynı kalemle çıkmalı. 5. **Genişleme.** İkinci banka, sanal POS, taksit takvimi, havale eşleştirmesi ve yapay zekâ önerileri, ilk kanal bir ay sorunsuz çalıştıktan sonra eklenir. Kapsam ve teslim takvimi, mevcut düzeninizi inceledikten sonra yazılı olarak paylaşılır. Banka şifresi ya da para gönderme yetkisi bu kapsamın hiçbir yerinde yok. Mutabakat için tutulan Excel dosyaları dağınıksa, verinin nasıl taşınacağını [Excel’den SQL veritabanına geçiş](https://oguzerol.com/excel-sql-veritabani-gecisi/) sayfasında anlattım. ## Veri, kod ve bakım kimde? Uygulama bir sunucuda (VPS) çalışır, kayıtlar oradaki veritabanında durur. Sunucu sizin adınıza açılabilir. Veri sizindir, tamamını istediğiniz zaman Excel ya da CSV olarak alabilirsiniz. Kaynak kodun tamamı sizin erişiminizdeki bir depoda durur. Yanında çalıştırma talimatı, bağımlılık listesi ve uygulamanın neyi yapmadığını yazan bilinen sınırlar teslim edilir. Anahtarlar ve hesaplar da sizin adınıza açılır. Kullanıcı başına lisans yok, maliyet sunucunun aylık ücreti ve bakımdan oluşur. Bankanın dosya biçimi değişirse içe aktarımın güncellenmesi bakım kapsamında yazılı konuşulur. Bir aylık örnek dosyanızla başlamak isterseniz [iletişim sayfasından](https://oguzerol.com/iletisim/) yazın. Hangi kanalla başlayacağımızı ve elle mutabakatın ne çıkardığını birlikte netleştiririz. ## Sıkça Sorulan Sorular ### Banka şifremi uygulamaya vermem gerekir mi? Hayır. Dosya yükleme düzeninde uygulama banka oturumu açmaz, şifre istemez ve para gönderme yetkisi taşımaz. Bankanın doğrudan veri bağlantısı istenirse yalnız bankanın sunduğu ve yetkilendirdiği yolla ayrıca değerlendirilir. Böyle bir bağlantının hazır olduğunu varsaymam. ### Bankam yalnız PDF ekstre veriyor, Excel vermiyor. Olur mu? Olur ama ilk tercih bu değil. Önce bankanın internet şubesinde Excel ya da CSV dökümü olup olmadığına birlikte bakarız. Yoksa PDF satırları tabloya çevrilir ve sayfa toplamı PDF’teki toplamla tutmadan sisteme alınmaz. ### Uygulama muhasebe kaydını kendisi keser mi? Varsayılan olarak hayır. Uygulama mutabakatı yapar ve onaylanmış sonucu muhasebe programınızın içeri alabileceği biçimde dışa verir. Doğrudan kayıt aktarımı istenirse muhasebe programınızın bunu desteklediği yol önce birlikte doğrulanır. ### Ekstrede bankanın hatası çıkarsa uygulama düzeltir mi? Hayır, bankanın kaydını değiştirmez. Farkı satır düzeyinde gösterir, itiraz kalemi olarak işaretler ve banka düzeltmeyi ekstreye yansıtana kadar açık tutar. Düzeltme geldiğinde kalem iz kaydıyla birlikte kapanır. [Başa dön ↑](https://oguzerol.com/banka-hareketi-mutabakat-uygulamasi/#icerik) ## Bunları da okumak ister misiniz? [Nakit Akış Takip Sistemi | Para Nereye Gidiyor?Banka hesabınızdaki para hareketi tek bir görünür tabloya dökülsün: ne zaman ne girdi, ne çıktı, önümüzdeki ay ne bekleniyor. Muhasebe programı gerekmez.](https://oguzerol.com/nakit-akis-takibi/)[Gider Yetki ve Rapor Ekranı: Kim Neyi Görür, Hangi Rapor Kime GiderProje müdürü yalnız kendi projesini, denetçi salt okuma dışa aktarımı görsün: gider satırını role göre ayıran web uygulaması. Örnek şirketle inceleyin.](https://oguzerol.com/gider-yetki-ve-rapor-ekrani/)[Personel Masraf Onay Akışı: Yöneticiden Finansa Onay Zinciri, Limitler ve Geri GöndermeMasraf talebini yöneticiden finansa taşıyan onay akışı: tutar limiti, vekâlet, kısmi onay, geri gönderme ve iz kaydı. Örnek bir ayla kuralları inceleyin.](https://oguzerol.com/personel-masraf-onay-akisi/) [Tüm yazılara göz atın →](https://oguzerol.com/yazilarim/) NE İSTEYEBİLİRSİNİZ ## Nasıl çalışıyorum? Çalışma saati paketleri WhatsApp’tan ya da telefonda işinizden ve ihtiyacınızdan bahsedin; **5 ile 40 saat arasında bir çalışma paketinde** anlaşalım, ben gerekenleri yapmaya başlayayım. Aldığınız şey bir takvim aralığı değil, doğrudan sizin işinize harcanacak net mesai. 40 saati üç gün aralıksız çalışarak da kullanabiliriz, bilerek zamana yayıp bir yılda da bitirebiliriz — işin gerektirdiği neyse o. İşin ne kadar süreceğini tahmin etmeye değil, işi yapmaya vakit harcarım; harcadığım her saatin işinizde kalıcı bir karşılığı olur. Faydalı olduğunu düşündüğünüz sürece bu şekilde devam ederiz. ÇALIŞMA BLOKLARI ## Neden aylık değil? 40 saat 1 hafta mı oluyor? Aylık sabit ücrette iki taraf da yanlış yere bakar: siz sabit gidere, karşı taraf kaç tane daha böyle sözleşme bağlayabileceğine. Saat üzerinden çalışınca ikimizin de baktığı yer aynı olur — yapılan işin gerçek değeri. "Toplamda ne kadar tutar?" sorusunun peşinen net bir cevabı olmaması bu modelin doğal maliyeti, farkındayım. Ama sonuç üretmeyen bir yapıya aylarca sabit ücret ödemek yerine yalnızca işinize ayrılan nitelikli zamanı ödersiniz, o zamanın nereye gittiğini de baştan sona görürsünüz. Müşterilerimin benimle tekrar tekrar çalışmasının sebebi bu. 5saat10.000₺ + KDVsaat başı 2.000₺[Bu bloğu seç](https://wa.me/905496546489?text=Merhaba%2C%205%20saatlik%20%C3%A7al%C4%B1%C5%9Fma%20blo%C4%9Fu%20hakk%C4%B1nda%20bilgi%20almak%20istiyorum.) 10saat15.000₺ + KDVsaat başı 1.500₺[Bu bloğu seç](https://wa.me/905496546489?text=Merhaba%2C%2010%20saatlik%20%C3%A7al%C4%B1%C5%9Fma%20blo%C4%9Fu%20hakk%C4%B1nda%20bilgi%20almak%20istiyorum.) 20saat24.000₺ + KDVsaat başı 1.200₺[Bu bloğu seç](https://wa.me/905496546489?text=Merhaba%2C%2020%20saatlik%20%C3%A7al%C4%B1%C5%9Fma%20blo%C4%9Fu%20hakk%C4%B1nda%20bilgi%20almak%20istiyorum.) 40saat40.000₺ + KDVsaat başı 1.000₺[Bu bloğu seç](https://wa.me/905496546489?text=Merhaba%2C%2040%20saatlik%20%C3%A7al%C4%B1%C5%9Fma%20blo%C4%9Fu%20hakk%C4%B1nda%20bilgi%20almak%20istiyorum.)